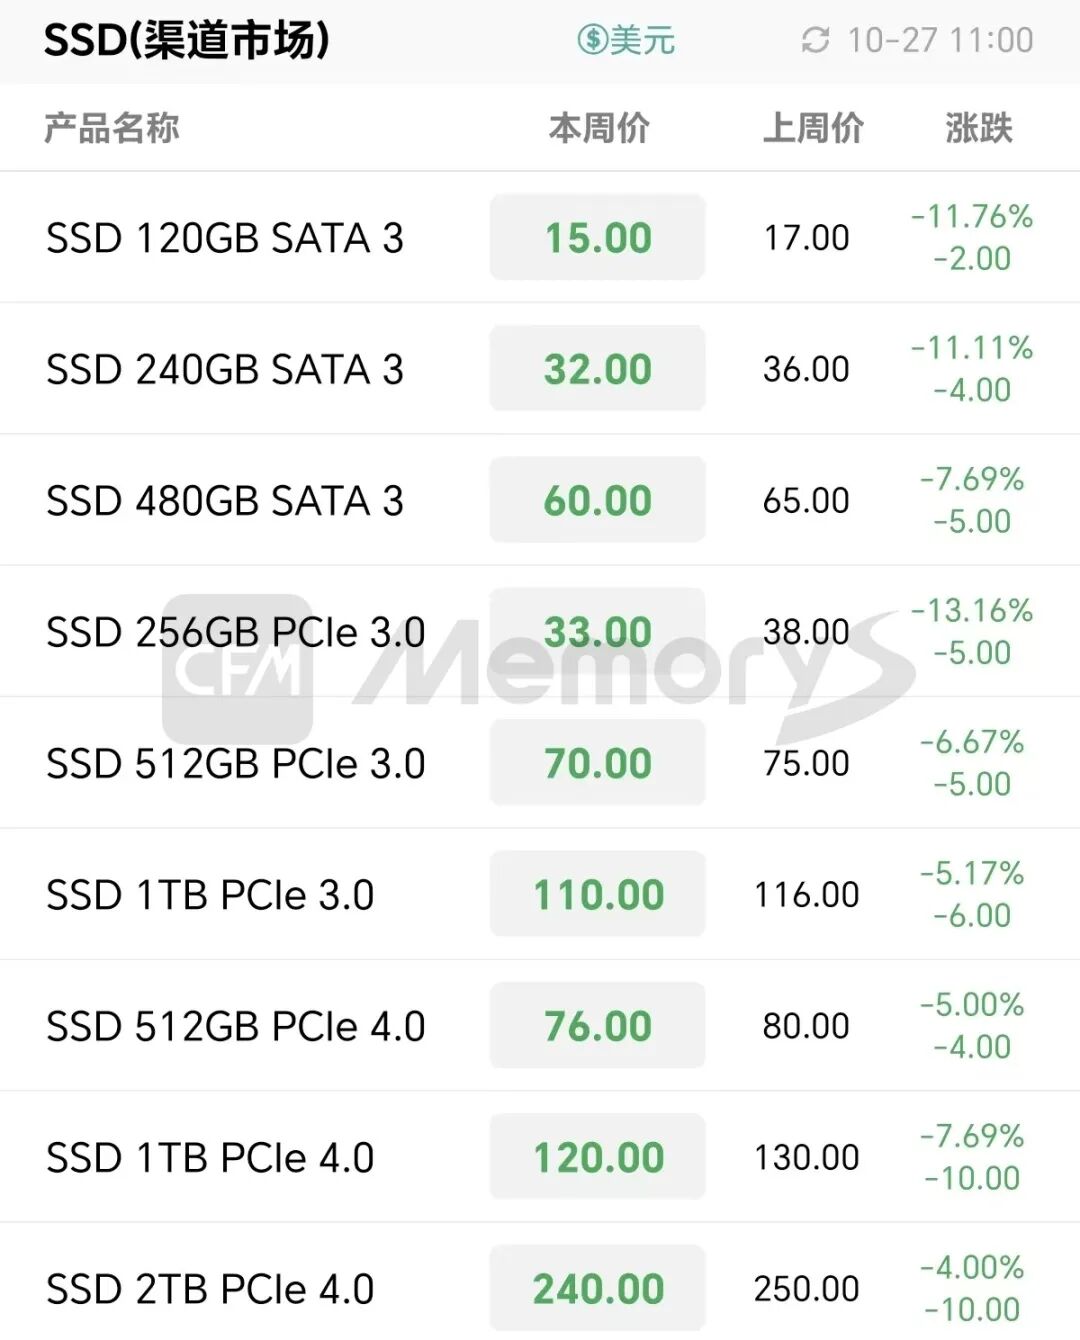
按照往年,双11购物节本是传统3C冲刺销量的重要窗口期。然而作为渠道PC整机/DIY组装重要配件之一的SSD,自去年四季度起的近半年时间里跟随资源涨价而大幅提价,尽管Q2因受淡季需求拖累价格转跌,但前期累计的涨幅过高,当前价位仍与去年涨价前的价格水平存在明显差距。
即便借助双11购物节平台补贴叠加其他优惠,对于消费者而言是高价促销,除非刚需、实难激起多数用户购买欲。同时,今年Q3中下旬,个别渠道存储厂商为缓解业绩压力而率先杀价抢单,但仅为个例未拖累整体市场。
不过国庆长假过后,部分小型厂商相继加入杀价行列,国内市场卖压逐渐增强,近期更多存储厂商被动跟进低价以推动出货,同时,资源价格也有所松动,多因素影响下本周渠道SSD价格全面出现较大幅度下调。
Q4作为存储厂商完成全年度业绩目标的最后节点,面对疲弱的市场需求以及同业竞争压力,Q4出货也将越发艰难、利润挤压也将逐渐显性化。
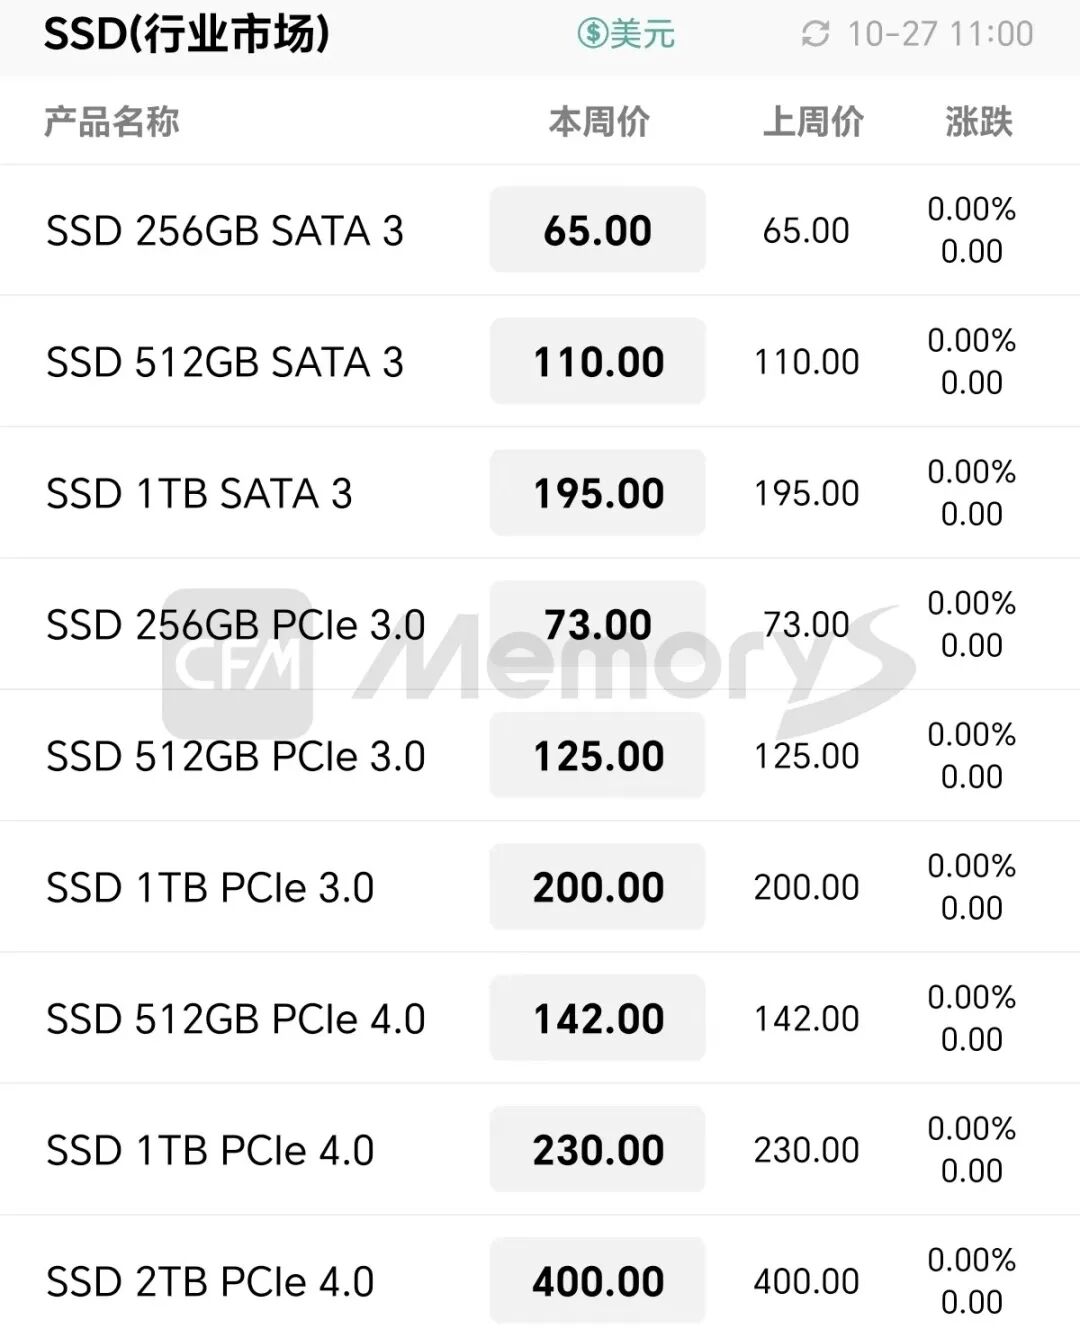
渠道市场SSD最新报价
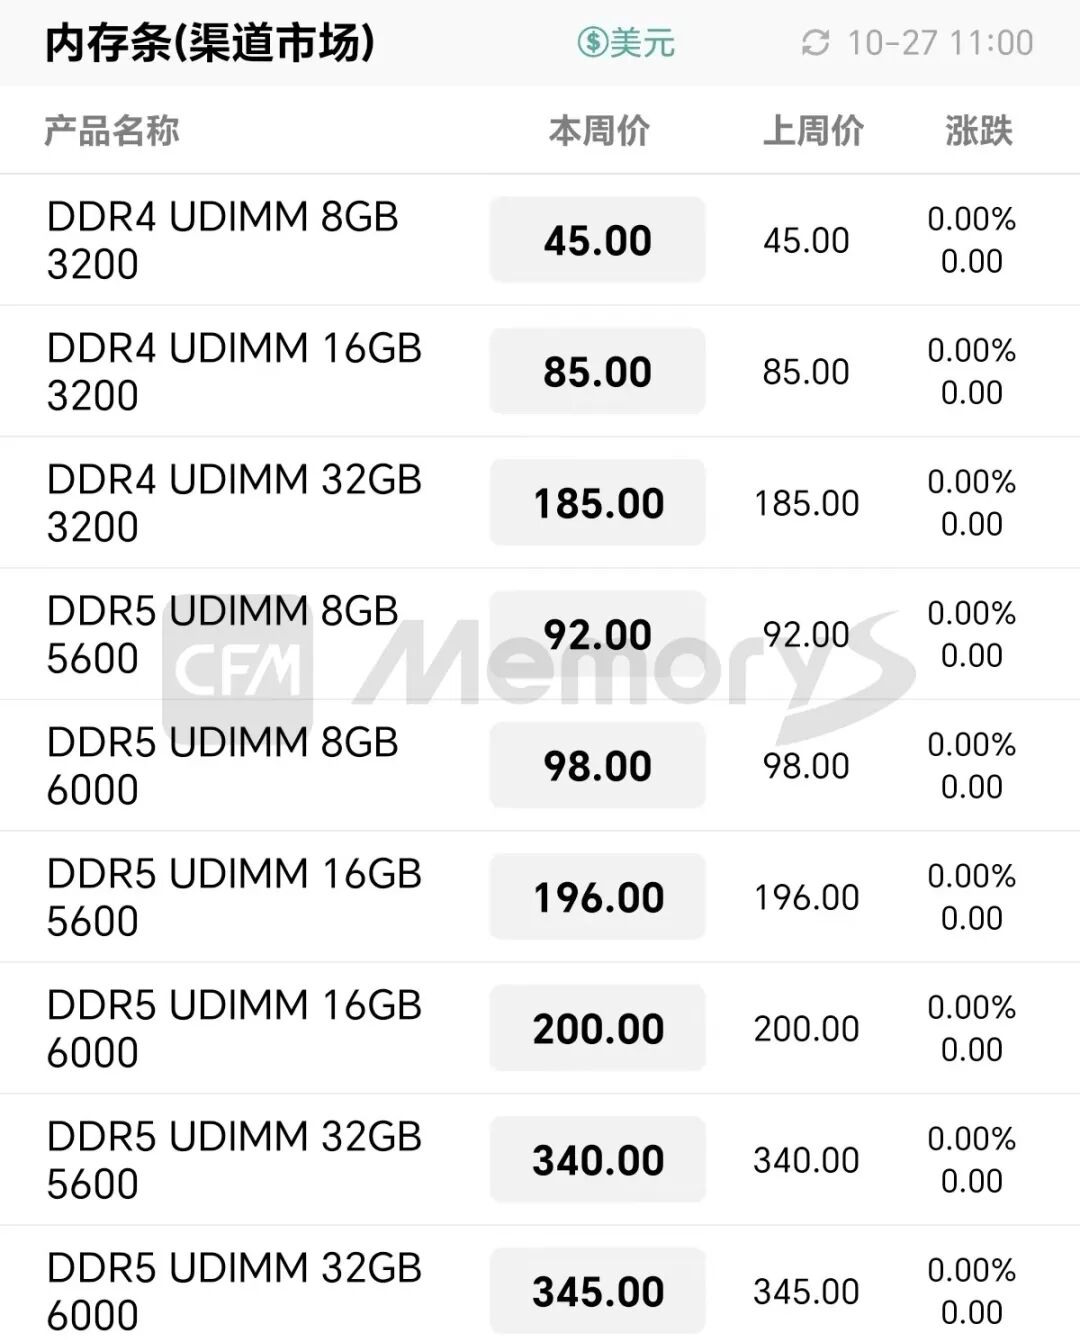
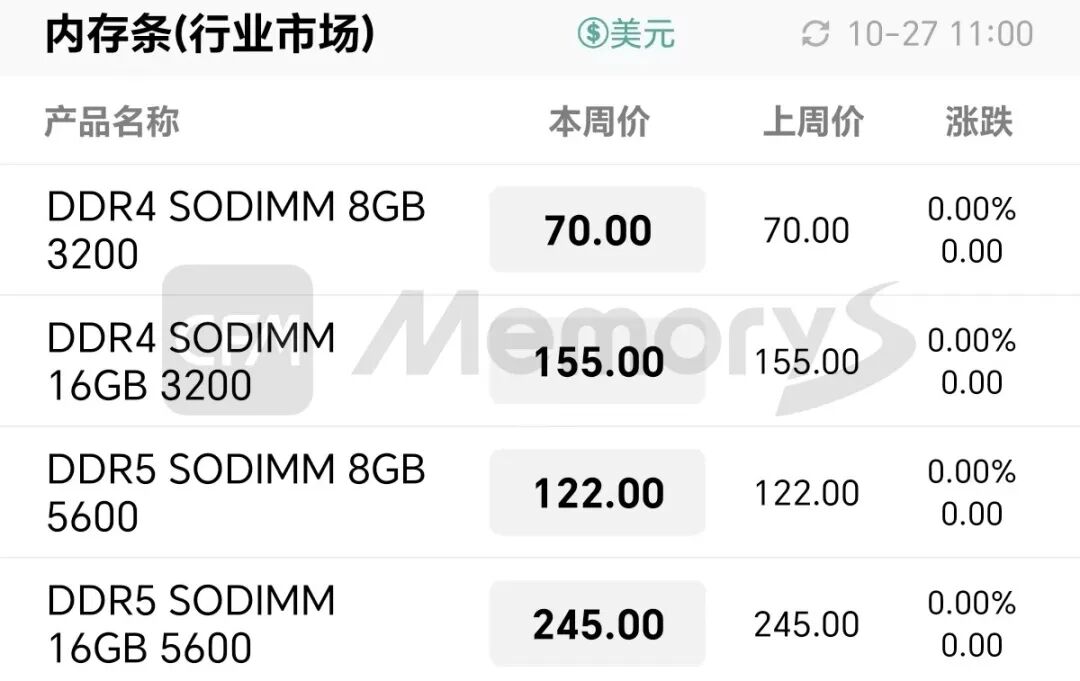
渠道市场内存条最新报价
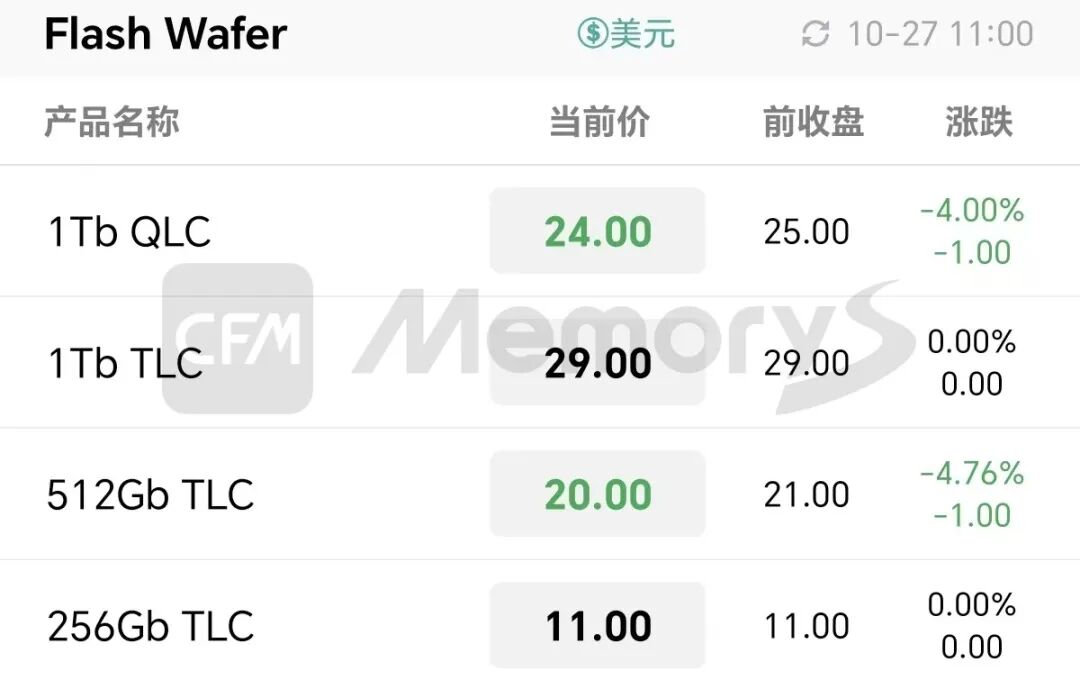
上游资源方面,贸易端虽未有大批量wafer集中抛售,但市场自国庆节后疲态尽显,买方警惕心理渐强,采购愈发趋于谨慎,个别投机者通过压价以偏低的价格买入,从而快进快出赚取差价,导致近期现货wafer贸易价加速回落。截至目前,多数512Gb TLC/1Tb QLC wafer贸易价与原厂官价相差高达30%以上。
尽管原厂官价始终高位坚挺尚未松动,但存储厂商普遍库存积压,随着wafer官价和贸易价的差距进一步拉大,即便个别对特定资源存在少量备货需求,将优先考虑从价格更有优势的贸易市场补充库存,此举亦能同时有效摊薄整体采购成本。
而原厂虽然多数以控货的方式进行稳价,但不可忽视的是,wafer贸易价正持续成为部分存储厂商向原厂采购资源的重要参照物,双方价格预期差距将进一步拉大,原厂态度强硬不愿让价下部分wafer官价也将有价无市、难以成交。为适当反映现货wafer价格变化,CFM今日1Tb QLC、512Gb TLC wafer价格分别小幅调降至$24.00/$20.00。
Flash Wafer最新报价
DDR最新报价
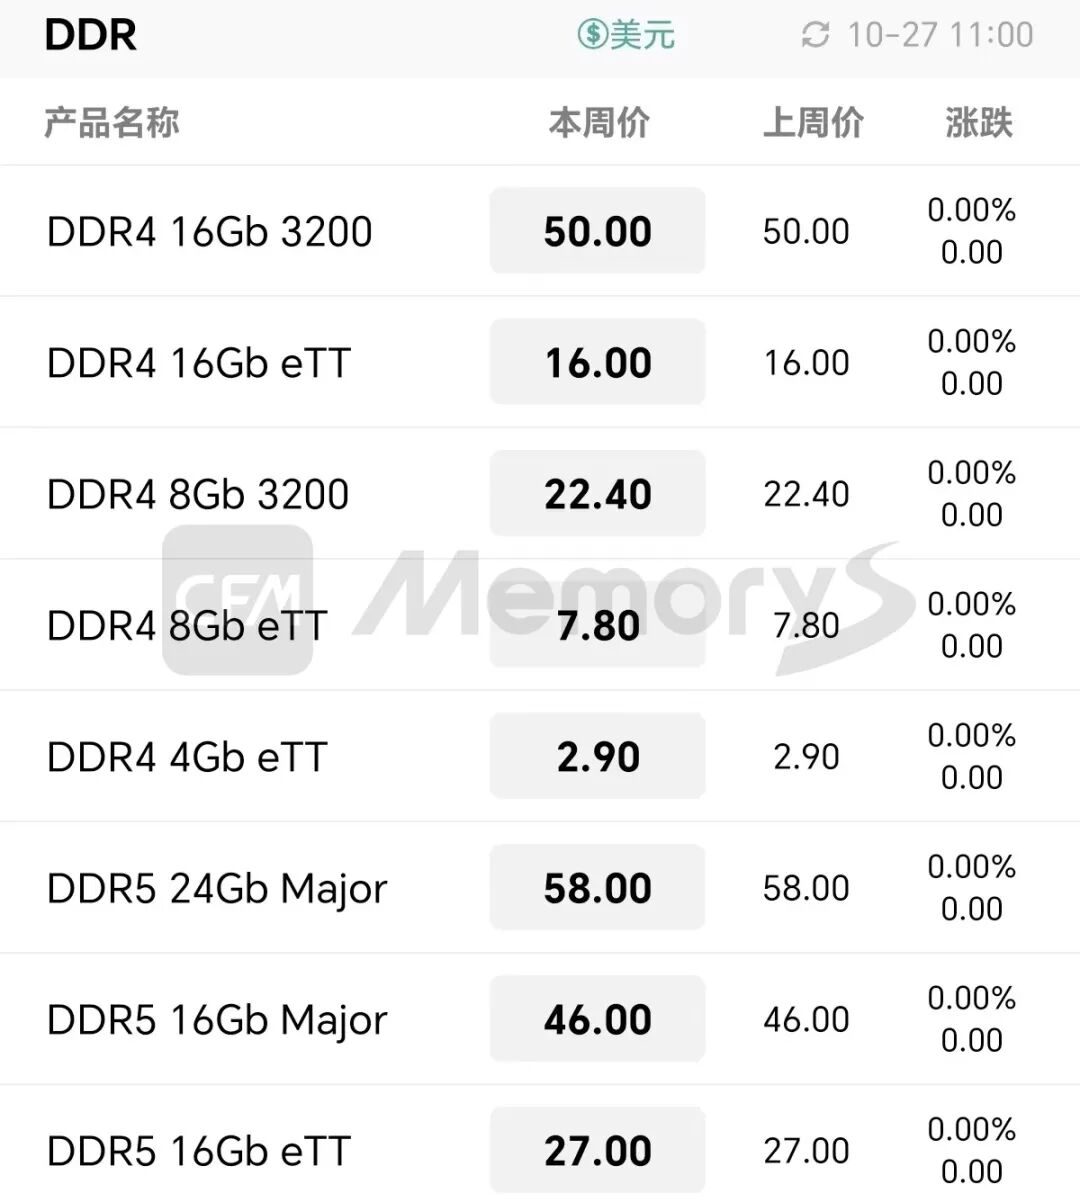
尽管上周国产DDR次级颗粒价格出现略微松动,海外原厂颗粒价格则继续上涨,国内外DDR资源价格走势开始分化,但原厂供应普遍趋紧并且后续将持续减少。当然,基于海外原厂颗粒生产的DDR5内存条定价更高。
而当前高价已然触及多数亚太地区行业客户的最大承受范围,仅个别客户新开高端项目释出少量需求,不过价格谈判仍在拉锯。不同的是,如欧洲等海外市场PC客户具备更高的价格接受度,但方案导入验证通过需要一定的时间。
SSD方面,因design in资源价格普遍维持高位,甚至个别原厂欲继续调涨,基于资源成本始终居高不下,尽管需求十分有限,但存储厂商短期内坚守稳住价格。因此,本周行业内存条和SSD价格持平。
行业市场内存条最新报价
行业市场SSD最新报价
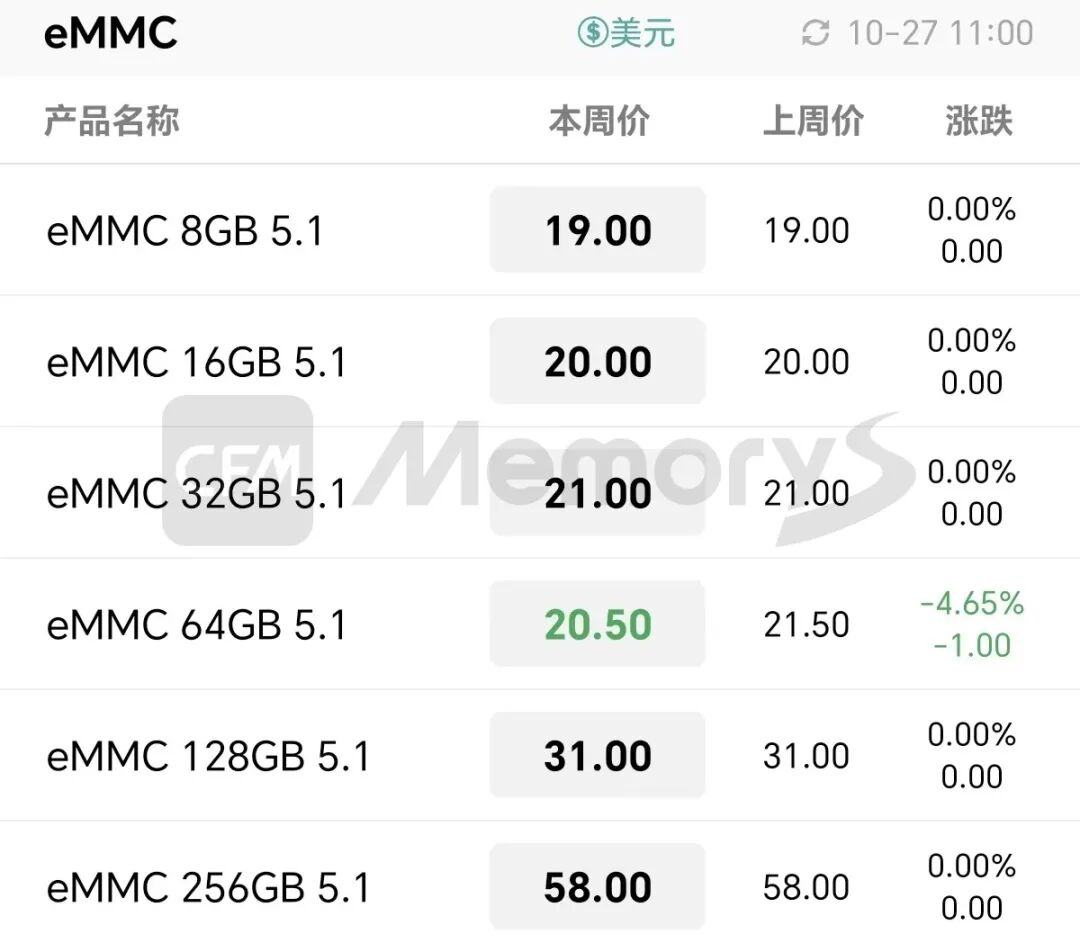
当前市场流通的eMMC货源种类繁杂,既包括原厂和国产品牌的常规资源方案,也充斥着低端资源方案及二手产品,货源品质参差不齐,报价混乱不堪。随着eMMC现货贸易价持续下探,如贸易端低价的64GB eMMC与存储厂商面向客户出货价甚至存在近10美金差距。
存储厂商的下游客户对贸易端价格变动保持高度敏感,甚至个别小客户已转向贸易端寻求低价产品,大客户即便个别有需求,但期望存储厂商相关eMMC产品定价需锚定贸易价,导致出货十分艰难。
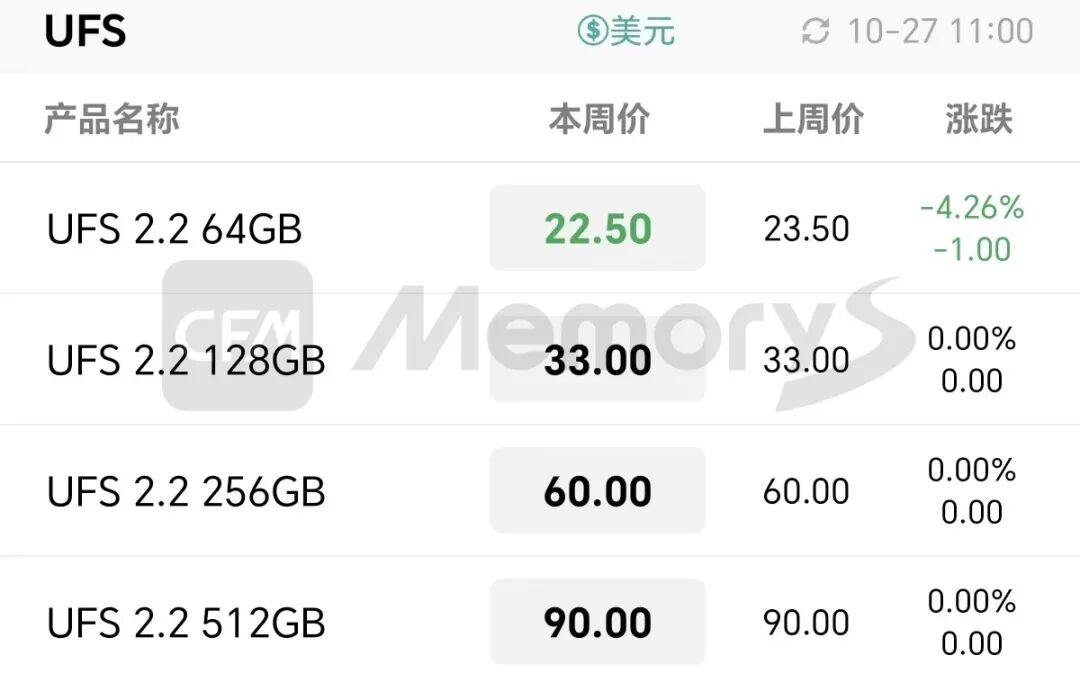
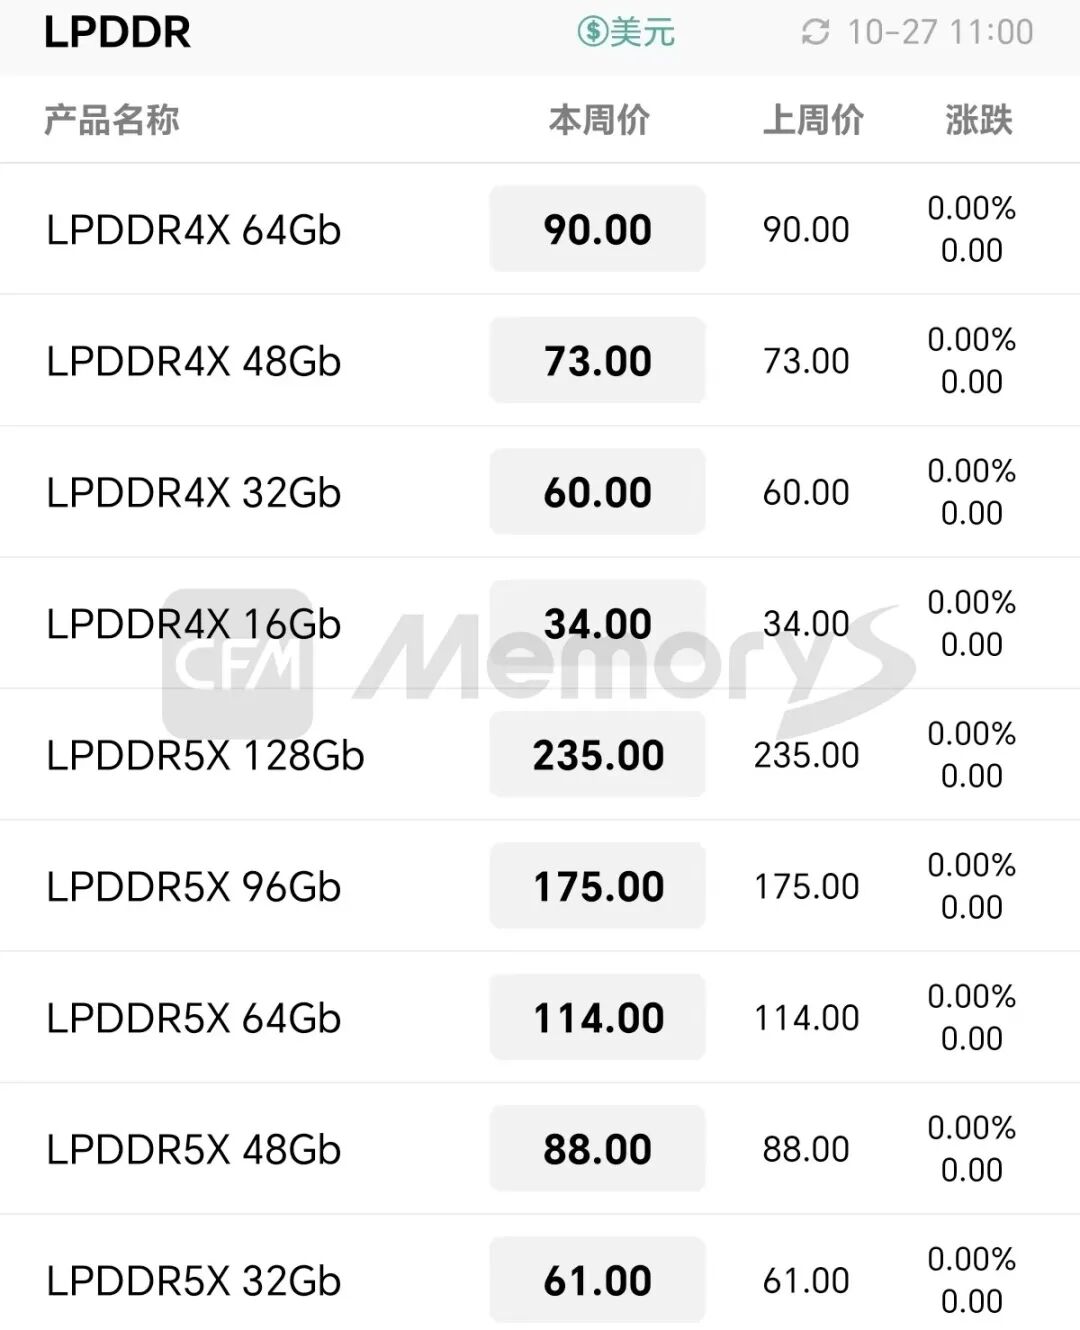
整体上看,本月市场需求环比上月更加恶化,存储厂商实际出货价格也仍处于小跌状态。本周64GB及以下容量eMMC价格小幅调低。LPDDR方面,海外原厂LPDDR5X资源延续涨价策略,加上7500、8533 MT/s等高频率LPDDR5X受二手市场影响较小,其价格相对稳定,部分存储厂商尝试跟随成本拉涨相关产品价格。
但LPDDR4X和6400MT/s LPDDR5X受基于低端资源生产的方案及低价二手产品冲击较为严重,因此卖压更加明显。不过综合来看,本周LPDDR4X/5X整体基本稳定。
eMMC最新报价
UFS最新报价
LPDDR最新报价
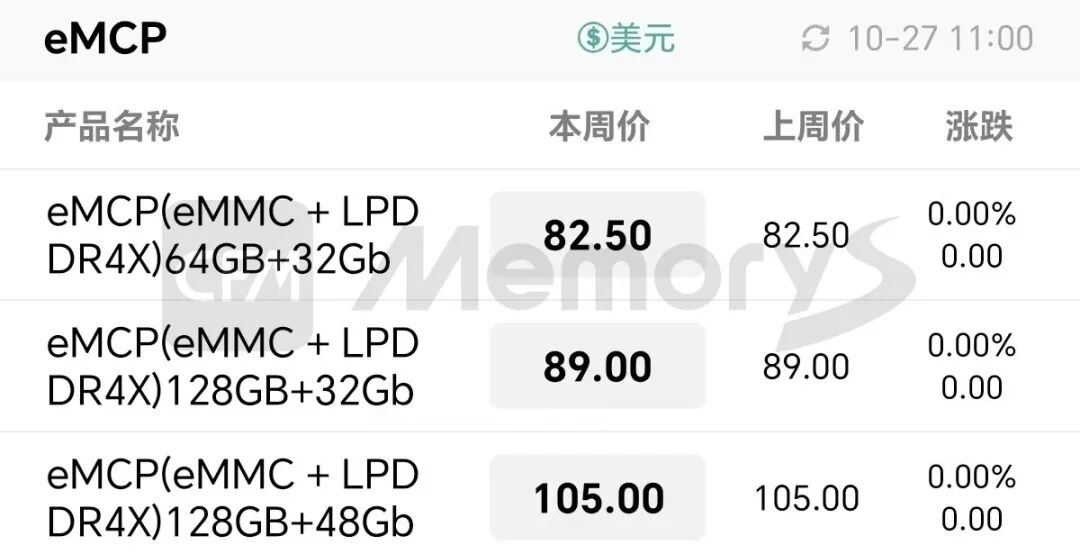
eMCP最新报价
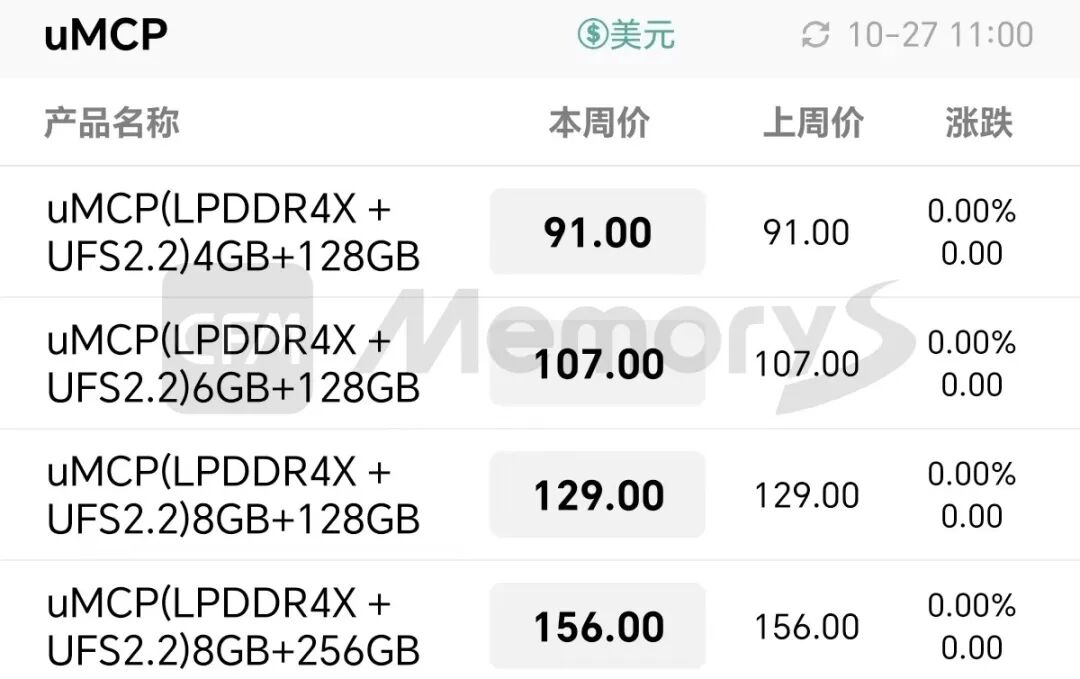
uMCP最新报价
全部评论