据高盛最新预测,DRAM每GB价格将在2027年上涨至2.23美元,随后在2028年暴跌52.9%至1.05美元。
本轮内存涨价的核心并非总量短缺,而是产能分配优先级的彻底转向。三星、SK海力士、美光已将大部分产能留给HBM与AI服务器,导致2027年全年产能被提前售罄。
数据显示,DDR5 16GB模组现货价从上月的7至8美元(约合人民币47至54元)升至约13美元(约合人民币87元)。
某品牌DDR5-6000 32GB套装更是从去年的89美元(约合人民币598元)暴涨至549美元(约合人民币3688元)。
产能的倾斜导致供应链内部出现了严重的分化。由于HBM与AI应用占据总产能约70%,超大规模客户仅能获得其服务器订单的70%。而渠道及中小原始设备制造商的满足率极低,仅约35%至40%。
在产能锁定方面,长鑫存储当前全部产能已被预订至2027年底,戴尔、惠普、联想已获得优先分配权。在产能总量已被提前锁定的前提下,优先名录的存在意味着其他买家能分到的份额已十分稀少。
国内量产先进AI处理器产能线2026年底月产能目标为7万片晶圆,折合年产约260万颗芯片。面对国内全年约420万颗的需求,缺口高达160万颗。
对于消费端而言,非刚需用户若现有配置够用,可等待2028年价格回落再行扩容,切忌在最紧绷阶段盲目囤货。
据TrendForce集邦咨询报告,内存价格持续上涨一年多,已经让PC厂商面临越来越大的成本压力。受电脑涨价、终端销售疲软等因素影响,部分厂商正调整今年第四季度乃至2027年第一季度的内存采购计划。
报告显示,2026年第三季度笔记本电脑出货量环比下降15.8%,第四季度预计还会出现个位数百分比的下滑。
此前为应对内存不断涨价,部分PC厂商将采购和生产提前至2026年上半年,甚至出现超额下单的情况。
但电脑终端售价随成本上涨,亚洲、欧洲市场的销售受到影响,提前备货反而加重了当前的库存压力。
随着整机出货减少,PC厂商手中的DRAM库存从第三季度开始增加,预计第四季度还会进一步堆高,部分品牌已经与存储原厂重新商讨2027年的采购产品组合,减少对高价内存的依赖。
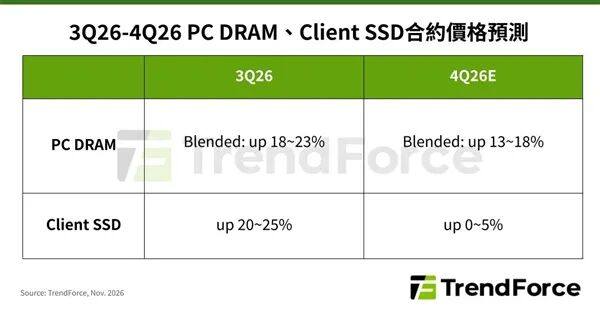
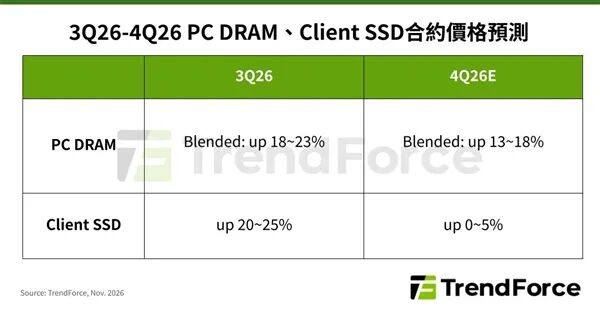
价格方面,集邦咨询预计2026年第四季度PC DRAM合约价格仍将环比上涨13%至18%,涨幅较第三季度收窄。
不过这并不这意味着内存开始转跌,原因在于AI相关应用对存储产能的需求依然旺盛,消费端需求转弱,还不足以改变整体供需关系。
客户端SSD市场的变化更加明显,由于整机物料成本上涨,PC厂商对SSD采购愈发谨慎,今年第四季度普遍缩减订单,仅购买维持基本生产所需的数量,部分厂商还下调了2027年第一季度的采购计划。
集邦咨询预计,第四季度客户端SSD合约价格环比涨幅将在5%以内,较上一季度明显放缓。
除了减少采购,部分PC厂商还在考虑调整明年的产品配置,包括提高贴牌机型的出货比例,采用规格较低的内存颗粒,以及核心数量更少的CPU,以降低整机成本。
这意味着持续上涨的存储价格,可能不只让消费者买到更贵的电脑,还会影响同价位机型的硬件配置。
随着电脑硬件不断推陈出新,加上内存价格与市场需求节节攀升,内存的使用寿命再度成为玩家热议的话题。其实就物理耐用度而言,内存在正常运作下极少会提前罢工。
业界普遍评估,内存材料的耐久度大约落在3到15年之间,主要取决于三大要素:制造品质、使用情境与环境条件。只要环境适宜,它们的耐用年限绝对足以撑到你决定淘汰整台电脑的那一天。
如果平时只用来上网、追剧或玩轻度游戏,对内存的负担微乎其微。反之,若长期进行高强度视频剪辑、AI运算或游玩3A级大作,内存将长期承受较高的热能与电力压力,进而加速老化过程。
极端的使用方式也会大幅增加硬件风险。过度超频、散热机制不佳、机箱内部积热或电压不稳等,都是潜在杀手。不过对多数人来说,内存在真正物理损坏之前,往往会先面临容量见底、速度无法负荷新版软件等性能瓶颈。
在选购策略上,容量大小带来的效益往往胜过规格更新。在许多情境下,32GB的DDR4在多任务实用性上,远胜过16GB的DDR5。毕竟光是开启多个Chrome浏览器标签页,就极易吞噬超过8GB的内存。
追求最新性能平台的使用者,真正的痛点在于主板与内存的世代绑定。新平台几乎全面拥抱DDR5且无法向下兼容,成了迫使玩家升级的主因。最终决定内存退役的关键,往往不是硬件损坏,而是电脑世代演进的速度太快。
全部评论