2026年10月28日,《日经亚洲》报道称,受人工智能需求引发的存储器短缺影响,惠普、华硕、宏碁正将部分PC产能从泰国、越南迁回中国,并转而与一批从手机代工跨界而来的中国大陆代工厂合作,戴尔也在评估类似调整。
(《日经亚洲》报道标题)
据《日经亚洲》援引的多名消息人士透露,惠普、华硕、宏碁已将部分原本设在泰国和越南的产能转回中国,迁移的同时还引入了新一代中国代工合作伙伴,原因是大型代工厂的产能正被利润更高的AI数据中心服务器订单占满。立讯精密联合上海六联智能科技成立的合资设计公司立讯PC联盟(LuxPC Union)成为直接受益者,在过去一年拿下了惠普、戴尔和华硕的订单。
订单层面的变化早已有迹可循。台湾科技媒体DIGITIMES报道,华勤技术将在2027年为惠普代工一款消费级笔记本,这是其承接的第七个惠普笔电项目。立讯精密则拿下了戴尔高端轻薄本XPS13的代工订单,并计划于2027年进入惠普游戏本供应链。台湾供应链人士透露,订单流失的影响范围不止四五家ODM厂商,还将波及100多家零部件供应商,而下一场争夺战的焦点可能是苹果MacBook。
一个直观的数据可以说明格局变化的量级:DIGITIMES估计2026年台湾四大笔电代工厂广达、仁宝、纬创、英业达的出货量分别约为4414万台、2027万台、1885万台和1262万台,而华勤在2026年半年报业绩说明会上预计全年笔记本出货量达2000万台,上半年笔记本营收同比增长超过50%,出货规模已直逼台湾第二大笔电代工厂仁宝。
成本倒逼的选择
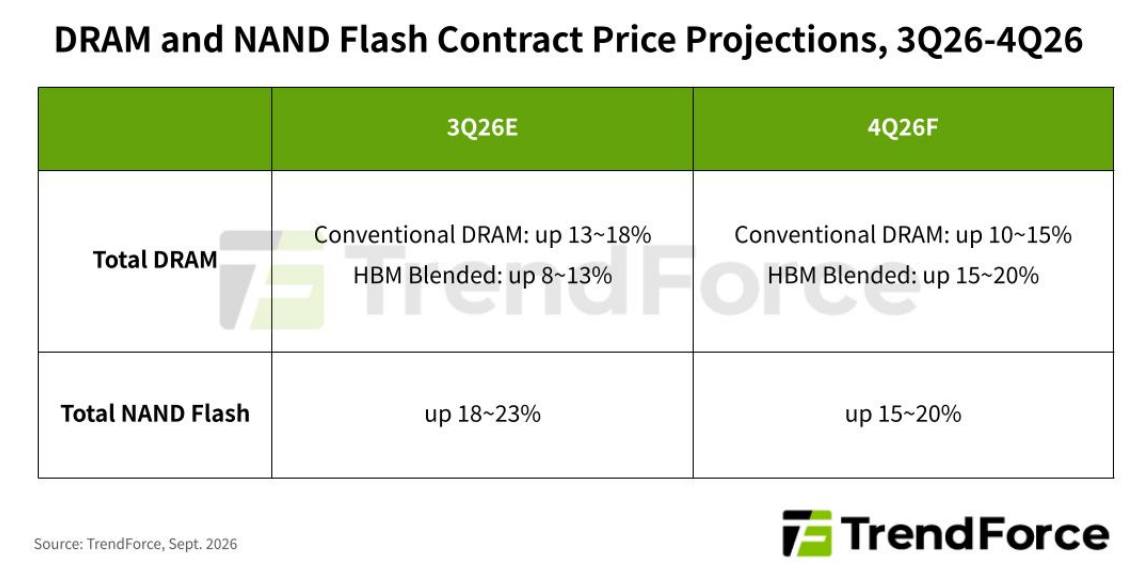
产能回迁的直接推手是零部件成本的失控式上涨。TrendForce的最新预测显示,2026年第四季度一般型DRAM合约价仍将环比上涨10%~15%,计入HBM后的整体DRAM合约价上涨15%~20%,NAND闪存合约价也将环比上涨15%~20%。
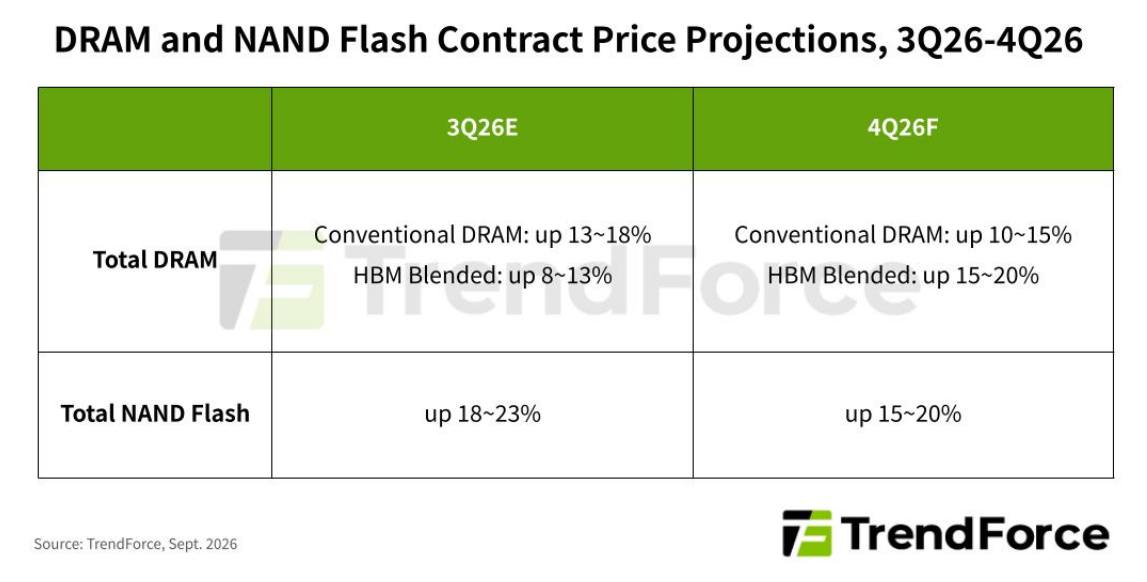
(DRAM和NAND合约价格预测)
涨价背后是产能分配的结构性倾斜。Gartner估计,到2026年底DRAM与SSD合计价格将上涨130%,内存成本占PC整机物料成本的比例将从2025年的16%升至2026年的23%,推动PC平均售价较2025年上涨约17%。TrendForce进一步测算,以建议售价900美元的主流笔记本为例,CPU、DRAM和SSD三项核心零部件占整机物料成本的比例,到2026年第三季度已升至约68%。
成本压力已经写进厂商财报。惠普2026财年第三季度业绩显示,个人系统业务营收118亿美元,同比增长18%,但产品总销量同比下降16%,营业利润率由上年同期的5.4%降至4.6%。一家向各大PC厂商供应芯片的行业高管对《日经亚洲》表示,PC厂商已很难自行消化成本上涨,中国代工厂的报价竞争力是回迁的主要原因,若成本局面没有好转,还会有更多产能回流。
更深一层的原因在于代工供给侧的空档。广达、仁宝等传统台系ODM的产能和资本开支正向AI服务器倾斜,对PC订单的优先级下降。与此同时,中国大陆代工厂不仅给出更低报价,部分厂商甚至愿意免除一次性工程开发和模具费用,还握有一个特殊筹码——国产存储芯片的采购渠道。
此前《日经亚洲》已报道,惠普、华硕、宏碁自今年年中起已在部分面向美国以外市场的入门笔记本中采用长鑫存储的DRAM芯片,以应对全球存储短缺。政策面的变化同样关键:去年笔记本电脑和台式机获得美国高额关税豁免,客观上降低了回流的制度成本。这与2023年形成鲜明反差——当时戴尔是最早要求供应链"去中国化"的PC厂商,惠普还曾计划将最多七成产能迁出中国。
(《日经亚洲》报道标题)
回迁之后谁受益、谁承压?
对中国大陆代工厂而言,这是份额跃迁的窗口期。华勤、立讯、龙旗等厂商正从手机代工向PC整机延伸,并承接了宏碁、惠普、戴尔等开放的中端和入门级项目的元器件采购职能,在部分场景下对芯片选型的话语权甚至超过品牌厂商本身。订单转移同时带动上游配套供应链重构,台系ODM长期形成的模切涂布、结构件等供应商体系面临客户结构重洗,未能进入大陆ODM供应体系的厂商将面临订单流失。
对台湾供应链而言,压力是真实的但并非全方位的。DIGITIMES援引的数据表明,台湾四大笔电ODM中,广达和纬创的服务器营收占比均已超过80%,笔记本营收占比不足两成,AI服务器转型反而为其打开了更大的增长空间。真正承压的是那些难以跟进转型的一百多家上游零部件供应商。
对终端市场而言,涨价与缩量的组合正在兑现。IDC预测2026年全球PC出货量将同比下滑11.3%,第四季度同比降幅可能达到20%,PC平均售价全年上涨18.3%,且即使存储产能最终扩张,价格也难以回到2025年水平,市场稳定可能要到2028年才会出现。TrendForce则预计2026年全球笔记本电脑出货量同比下降9.4%,PC DRAM在2027年可分得的产能将进一步下滑。
供给端正酝酿变数:长鑫存储第五代DRAM平台已于9月量产,晶圆产出较上代提升至少50%,其NAND业务也在筹备中,若国产存储产能顺利爬坡,2027年后PC厂商的缺芯困境可能迎来缓解,但这取决于新产能的认证和良率爬坡进度。
全部评论