重点内容速览:
1. AI驱动光模块市场增长,硅光技术迎来发展窗口
2. 硅光产业的设计与制造分工3. IDM:制造经验与下一代产品并行推进4. 硅光制造及代工平台:成为硅光竞争的关键5. 硅光PIC与光引擎公司:争取更完整的产品价值
在芯查查前面的3篇光模块文章中可以知道,光模块的传输速率在不断提升,如今的主流传输速率是800G,今年1.6T已经准备就绪,未来的3.2T、6.4T等更高速率的光模块产品也正在准备当中......
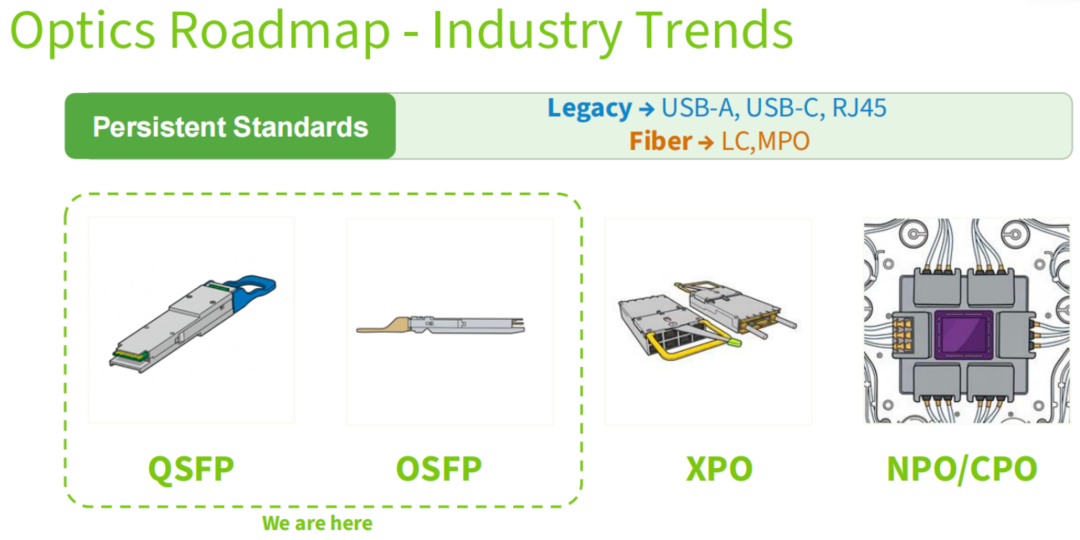
这是因为随着AI数据中心向更大规模、更高算力密度发展,传统光模块不仅面临速率升级的问题,还需要解决功耗、散热、带宽密度和制造成本等一系列挑战。因此,光互连会从QSFP、OSFP等当前主流的可插拔光模块,向XPO、NPO、CPO模块方向发展。而且硅光PIC(Photonic Integrated Circuit,光子集成电路)的价值正在上升。
从英特尔、意法半导体、博通、Marvell和Coherent等国际厂商,到羲禾科技、熹联光芯、赛勒科技等中国企业,再到台积电、粤芯半导体、Tower、GlobalFoundries、X-FAB、芯联集成等晶圆制造企业,越来越多的半导体厂商正在进入硅光产业链。
AI驱动光模块市场增长,硅光技术迎来发展窗口
随着全球AI训练和推理基础设施持续扩张,数据中心对高速光互连的需求显著增长。据LightCounting于2026年6月发布的数据,2025年全球光收发器模块及相关产品销售额达到268亿美元,同比增长74%。其中,AI数据中心需求是推动行业增长的主要因素之一。
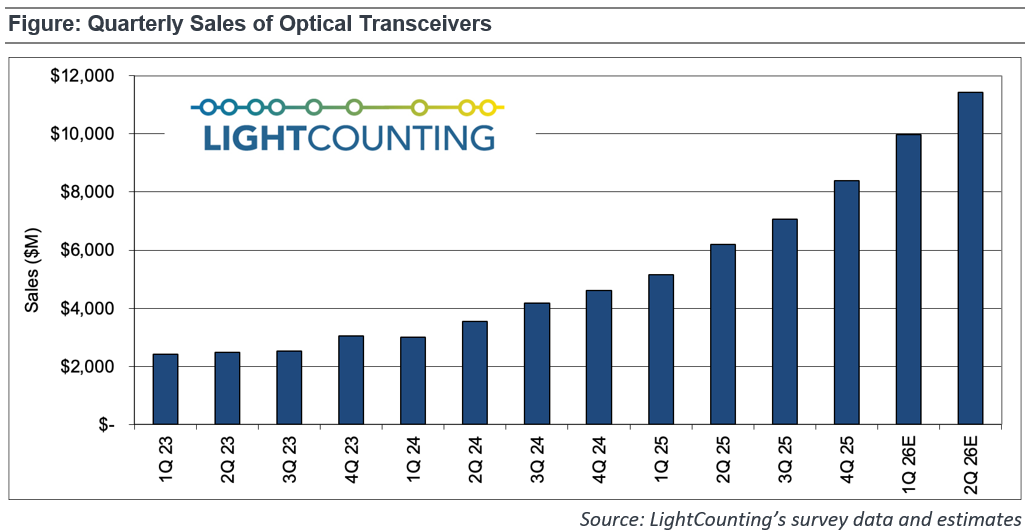
从产品规格来看,AI数据中心正在推动高速光模块从400G、800G向1.6T升级。800G已经成为AI数据中心的主流配置,1.6T逐步进入规模化生产阶段,而3.2T及更高速率产品也开始进行技术验证和方案展示。
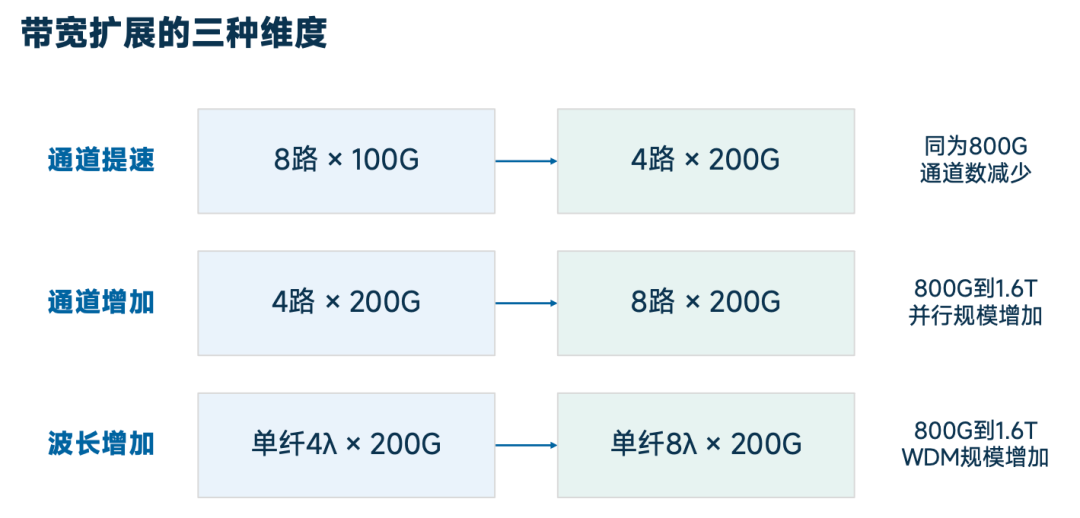
这种光模块的升级将面临三大技术挑战。首先是带宽密度的提升。传统800G光模块可以采用8✕100G光通道,也可以采用4✕200G方案。进入1.6T时代,8✕200G成为重要的技术路径。如果未来进一步向3.2T和更高带宽发展,厂商就需要继续提高单通道速率,或者在有限空间内集成更多光通道。
其次是功耗与散热问题。高速DSP、SerDes、Driver、TIA,以及光电转换器件都会产生功耗。随着模块速率和通道数量提高,单位模块的散热难度也随着增加。
第三是制造成本和集成难度。传统高速光模块依赖激光器、调制器、探测器、光复用器及精密光学组件的组装。随着通道数量增加,光学器件的耦合、对准、封装和测试难度进一步提高。
这些问题为硅光PIC创造了新的发展空间。因为通过半导体工艺集成多个光学功能,硅光PIC有潜力减少部分分立光学组件及其装配工序,提高多通道集成密度,并为晶圆级制造和测试提供基础。
利用成熟半导体制造工艺,硅光PIC能够将调制器、光波导、复用器和光探测器等器件集成在芯片中,并进一步与高速电芯片、激光器及封装组件形成完整的光引擎,为800G、1.6T,以及下一代光互连提供新的技术选择。
硅光产业的设计与制造分工硅光PIC正在形成类似电子芯片的专业化产业链:设计企业开发PIC及相关产品,晶圆制造平台提供工艺、器件库和生产能力,封装测试企业完成光电芯片连接、光纤接口与验证,模块和系统厂商再将其转化为可部署的产品。
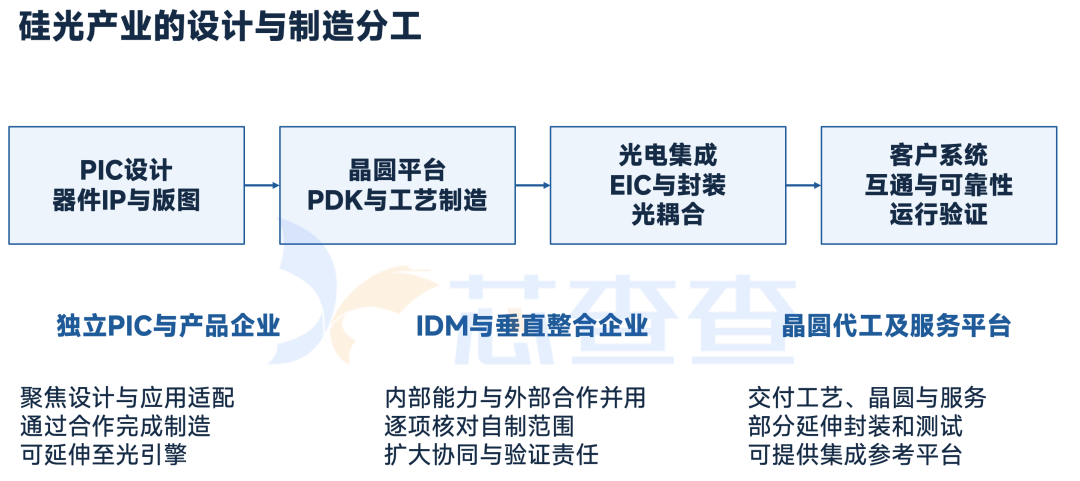
当然,并非所有的硅光企业都采用Fabless模式,也有像英特尔、意法半导体(ST)这类同时具有工艺开发、制造和产品设计的IDM厂商存在。
还有,封装测试也是不可或缺的环节。例如日月光公开的硅光封装平台涵盖了2.5D、3D及扇出等方案,其光学实验室可提供200/300mm光子晶圆测试,包括插入损耗、偏振相关损耗、探测器响应度及光栅耦合测试等。
IDM:制造经验与下一代产品并行推进
IDM的潜在优势是设计和制造反馈可以更直接地结合。调制器、探测器或耦合结构出现问题时,企业可以共同调整器件、版图和工艺;积累的晶圆与可靠性数据,也有助于筛选合格芯片。硅光尤其依赖这种反馈,因为波导损耗、工艺公差和封装耦合会共同影响最终性能。
英特尔是硅光产业中IDM的典型代表,其硅光组件覆盖收发PIC及配套电芯片,并采用晶圆级集成激光技术。该公司在2024年就曾宣布,其硅光PIC产品出货量超过800万颗,集成了超过3200万个片上激光器,相关芯片用在了100G、200G和400G数据中心收发模块。
其核心技术特点之一,是将Ⅲ—Ⅴ族激光器与硅光平台结合。激光器与光学功能集成到标准硅制造体系到现在仍是其持续研发的方向。
产品形态上,英特尔正从网络收发PIC向计算芯片附近的光I/O扩展。在2026年10月的OCP期间,英特尔强调了其12英寸硅平台上的InP集成、集成光源及高带宽系统设计。
未来布局上,英特尔公开了其每通道200G的PIC、用于800G和1.6T器件的产品计划。
意法半导体是另一家IDM厂商,其产品主要面向高速可插拔收发器的硅光平台。2026年3月9日,该公司宣布PIC100进入12英寸大批量生产,主要在法国Crolles工厂制造,面向200G/通道PAM4和800G、1.6T模块。公司计划到2027年将相关产能扩大至四倍以上,2028年还会进一步扩张。
PIC100的技术升级不仅涉及调制器,也覆盖光路、探测和接口。该公司披露,平台硅波导和氮化硅波导损耗分别可低至0.4dB/cm、0.5dB/cm,同时改善调制器、探测器及端面耦合性能。
产品展示方面,ST在OFC 2026的官方安排中列出,首次展示基于PIC100的1.6T DR8硅光收发器,其光引擎由Sicoya与ST合作提供。
未来路线中,ST最明确的新平台是PIC100 TSV。公司计划引入硅通孔技术,提高光连接密度、模块集成度和系统级热效率,面向后续NPO与CPO应用。
Coherent同样是硅光产业中值得关注的IDM型参与者,但其垂直整合重点与英特尔、ST有所不同。公司拥有InP、GaAs光芯片的设计与自有晶圆制造能力,覆盖激光器、VCSEL和探测器,并进一步延伸至光学组件及模块。与此同时,其公开资料显示,部分硅光PIC采用自主设计、外部硅晶圆代工的模式。
硅光制造及代工平台:成为硅光竞争的关键
对于没有晶圆厂的设计企业,代工平台决定了器件的性能。代工平台的PDK中的调制器、锗探测器、硅与氮化硅波导、耦合器及模型,需要与实际工艺保持一致。流片后器件性能是否接近模型,以及跨晶圆、跨批次的漂移能否控制,会影响产品开发周期。
台积电COUPE以光电芯片堆叠为核心,并与先进封装体系相结合。该平台的光子芯片用65nm绝缘体上硅工艺,电子芯片用6nm,两者通过SoIC-X混合键合堆叠,配套的200Gbps微环调制器已于2026年进入量产,下一步计划并入CoWoS封装体系。
格罗方德(GlobalFoundries)在2025年11月收购新加坡Advanced Micro Foundry(AMF),并于2026年9月与荷兰SMART Photonics宣布合作,将硅光工艺和磷化铟PIC工艺结合,面向数据中心等市场提供开放式制造服务。目前该公司同时经营工艺平台和集成方案。GF Fotonix整合硅光与高速电子工艺;SCALE进一步把波分复用、光纤连接与封装架构纳入光互连方案。
Tower在成熟的200mm PH18平台之外,已发布300mm硅光工艺。其2026年7月又公布日本硅光、SiGe与先进封装扩建计划,新增300mm硅光能力预计在2027年第四季度具备生产条件。
UMC于2025年12月与imec签署iSiPP300工艺授权转移协议。该公司将把imec的12英寸硅光技术,与自身SOI加工能力及既有8英寸硅光生产经验结合。2026年7月,UMC又与SILITH公布量产里程碑。
X-FAB的XPH90包括SOI、Si/SiN波导、调制器和光栅耦合器,并支持将其他材料通过微转印或键合方式引入。2026年1月,X-FAB与LIGENTEC扩大合作:将XPH90纳入LIGENTEC平台组合;由LIGENTEC作为主要客户接口;共同开发、推广SOI技术;且在8英寸制造生态中推进TFLN-on-SiN与TFLN-on-SOI产业化。
国内也有一些晶圆代工厂可以提供硅光PIC代工服务。例如粤芯半导体、芯联集成、武汉新芯等。
粤芯2024年推出12英寸90nm硅光平台,已披露累计投片超过7000片。公开资料同时提到,正在导入3.2T NPO,并继续开发65nm硅光、向CPO方向延伸。
芯联集成近期披露,12英寸Si/SiN波导和Ge探测器平台正推进90nm/55nm/40nm节点,并布局SiGe电子器件、TFLN、TSV及键合,面向光电协同和NPO/CPO需求。其潜在差异化在于,尝试把光芯片、电子芯片与异质集成放入同一工艺生态。例如,其四期项目规划月产5万片12英寸车规级数模混合产线,同时涉及MCU、BCD及55nm硅光。
武汉新芯2026年8月发布“芯光计划”,明确将光电融合、SOI和3D Link作为重点发展方向。武汉市科技局及湖北省经信厅资料披露,公司已建有12英寸RF-SOI技术及硅光量产平台,同时具备TSV、混合键合、2.5D硅转接板等先进集成工艺。
硅光PIC与光引擎公司:争取更完整的产品价值
国际硅光产业已经形成了比较清晰的竞争格局。除了英特尔、ST等IDM厂商,还有博通、Marvell、思科旗下的Acacia等传统半导体和通信企业,NVIDIA、Coherent、Ayar Labs、Lightmatter等企业也在加速布局硅光PIC和光引擎。
此外,还有Credo Technology、OpenLight、NewPhotonics、POET Tchnologies、NLM Photonics和SiFotonics等6家新的企业值得关注。
其中,Credo在2026年5月28日完成对DustPhotonics的收购补齐了硅光PIC技术,将自身SerDes、DSP与硅光PIC技术整合,形成更完整的高速互连产品组合。
NewPhotonics在2026年9月17日,与Tower Semiconductor联合宣布,基于Tower PH18DA工艺平台的激光器集成光引擎PIC已经开始批量出货。其NPG102产品支持800G和1.6T,采用单通道200G设计,结合异质集成激光器、SOA、调制器与探测器。6.4T NPC505产品计划2027年上半年开始批量出货。
OpenLight使用Tower PH18DA工艺平台,能够在硅光芯片上异质集成III-V族激光器及其他有源光电器件。2026年3月,该公司宣布3.2T DR8 PIC已向多家光模块企业送样,1.6T DR8 PIC也进入客户验证阶段,并展示了与Marvell DSP配合的完整高速光链路。
POET的核心技术是Optical Interposer,即在硅基光中介层上通过晶圆级工艺集成激光器、探测器、电子芯片和光学无源器件。它与传统以SOI波导及硅调制器为核心的硅光PIC路线并不完全相同。
NLM Photonics在2026年3月,宣布1.6T和3.2T Silicon-Organic Hybrid(SOH)PIC开始面向指定客户送样。其产品在AMF的200毫米硅光平台上制造,重点是在硅光结构中加入有机电光材料,以提高调制性能、降低驱动电压。
国内的硅光PIC企业中,一部分继续强化发送、接收和收发集成芯片,另一部分则将硅光PIC与电子芯片、光源、光纤连接和封装组合,形成光引擎或嵌入式光学方案。
羲禾科技体现了国内独立PIC供应商的一条路径:先形成高速芯片产品系列,再向收发一体和更紧密的系统集成延伸。公开资料显示,其400G、800G和1.6T系列硅光集成芯片已实现规模化量产;2026年OFC展示了3.2T、6.4T NPO/CPO收发集成芯片,相关产品进入终端验证阶段。
熹联光芯的产品划分,更直观地展示了交付范围的扩大。其官网将产品分为Tx-PIC、Die Stacked PIC、光引擎和嵌入式光学引擎,既有400G、800G和1.6T发送PIC,也有1.6T DR8、1.6T 2×FR4堆叠芯片,以及多种光引擎配置。
赛勒科技的800G方案,则提供了从PIC进入光引擎和模块的具体案例。2025年OFC,Semtech展示的800G LPO方案采用赛勒高速硅光引擎。公开介绍显示,该引擎组合硅光调制器芯片、光纤阵列及两个连续波激光器,每个激光器支持四个通道;PIC内部集成调制器、分光器、监测光电二极管等功能。在2026年3月,赛勒科技公布了与GF合作推进200G/lane硅光接收芯片。公告称接收产品已完成流片验证,并给出后续送样和量产计划;其100G/200G每通道发送芯片则已进入量产。
此外,有一些模块企业也在向上延伸。例如,光迅科技2026年发布的6.4T NPO方案采用32×200G收发一体PIC、线性直驱EIC、2.5D倒装封装和可插拔Socket,并配套ELSFP外置光源与光纤管理。
芯查查认为,国内的硅光企业向光引擎延伸,可以减少客户重新组织光学部件的工作,也有机会扩大产品价值。但供应商同时要承担更多光电匹配、光功率预算、封装耦合、温度控制和测试支持。
结语: 中国企业如何从产品局部走向稳定交付
从公开产品看,中国企业已经形成PIC、堆叠芯片、光引擎和工艺平台等不同切入点。羲禾科技、熹联光芯、光迅的产品层级各有侧重;粤芯和芯联集成补充制造能力,开放流片平台则帮助设计验证。接下来需要考虑的是,如何将这些环节串联起来,形成稳定的配套。
首先需要把200G/通道产品做稳。客户关心的不仅是带宽,还包括在目标光功率、温度和封装条件下的误码率、损耗与功耗。面向400G/通道,PIC、Driver/TIA、SerDes和封装又需要共同升级。Coherent在资料中分别列出200G/通道硅光的在产应用与400G/通道MZM演示,提醒我们不要把不同阶段的产品放在同一条量产曲线上。
其次是明确替代对象。能够提供发射PIC,不等于已经替代收发光引擎;具备硅光晶圆工艺,也不等于能够交付完整CPO封装。国产企业可以从可验证的具体器件和工艺进入,再通过客户项目逐步扩大交付范围。
一个可执行的导入过程,是让PIC企业、代工厂、封装测试厂与模块客户在设计早期共同确认接口、测试点和验收条件。这样可以尽早发现光耦合、寄生参数和热设计问题。进入批量采购后,再用工艺变更通知、批次追溯和失效分析保持产品一致性,这些工作会决定首批样品成功能否转化为长期订单。
对于PIC设计企业,价值在于器件IP、工艺适配和应用支持;对于光引擎企业,价值更多来自光电协同、封装与控制;对于IDM和晶圆厂,稳定的制造、测试及容量安排会直接影响客户选择。这些能力可以通过内部建设获得,也可以由长期合作实现。
芯查查认为,硅光企业的竞争正在围绕可交付的光电链路展开。扩大产品范围有机会提高项目价值,也意味着承担更多验证、维修和失效分析责任。企业能否获得长期订单,要看器件性能、制造一致性和客户系统表现能否相互支撑。
全部评论