长江存储已递交上海证券交易所科创板 IPO 申请,此前,同为中国存储芯片厂商的长鑫存储于 2026 年 7 月成功登陆科创板。
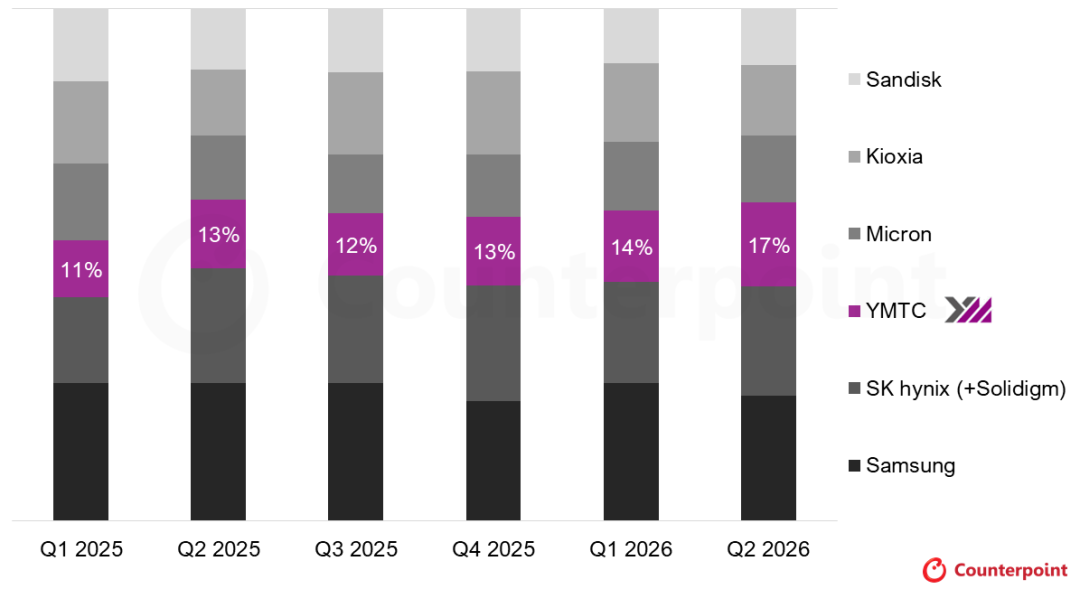
2026 年第二季度,长江存储按 NAND 出货量排名升至全球第三,仅次于三星和 SK 海力士,领先于铠侠和美光。若将 SK 海力士旗下 Solidigm 的出货量剥离计算,长江存储位居全球第二。
在四个季度内(2025 年第一季度至 2026 年第一季度),长江存储的全球 NAND 营收份额增长超过五成(从 9% 升至 14%),其营收同比增幅最高达 478%。
随着 AI 数据中心部署的持续推进,企业级 SSD 业务营收预计到 2028 年将接近长江存储总营收的 39%,而该业务在 2024 年时几乎为零。
长江存储正将其自主研发的 Xtacking 晶圆键合技术从 NAND 拓展至 DRAM,旨在从一家国内 NAND 标准化产品供应商向下一代 AI 存储领域转型。
根据 Counterpoint Research 存储市场追踪与预测,2026 年第二季度,长江存储按 NAND 出货量排名升至全球第三,仅次于三星电子和 SK 海力士,超过铠侠和美光。若将 SK 海力士旗下 Solidigm 的出货量剥离计算,长江存储的排名将进一步提升至第二位。
按出货量划分的全球 NAND 市场份额
长江存储营收
2023 年第一季度至 2026 年第二季度
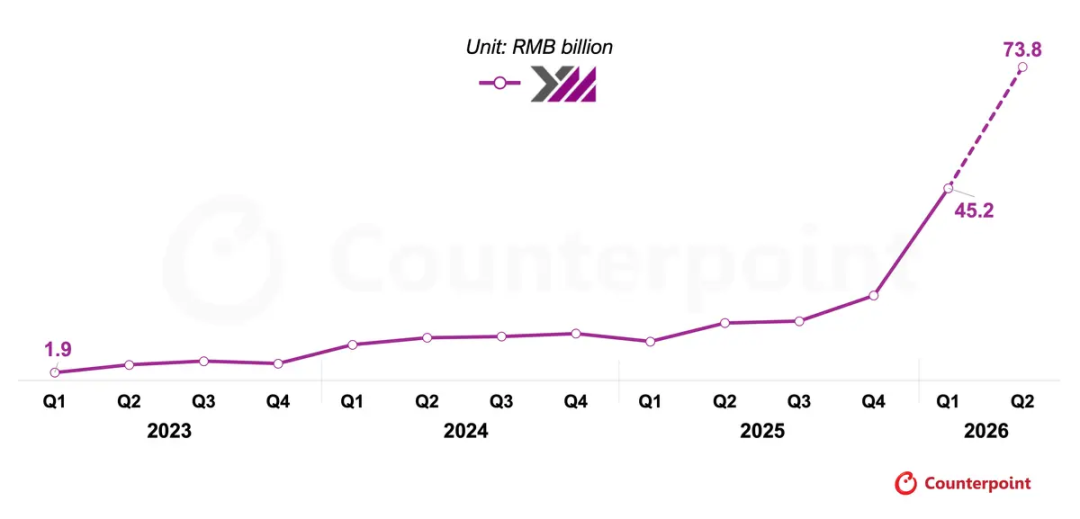
与此同时,在2025年第一季度至2026年第一季度期间,长江存储的全球 NAND 营收份额从9% 升至14%,增幅超过五成,是同期主要 NAND 厂商中营收份额增长较快的厂商。受 AI 需求拉动,整个 NAND 市场受到提振,其营收同比增幅最高达到 478%。
Counterpoint Research 高级分析师 Jeongku Choi 表示:“在 AI 推动 NAND行业进入超级周期的背景下,长江存储已成为增长最快的厂商。尽管面临地缘政治的影响,长江存储在能力和产能方面的投资依然审慎且有效。2026 年长江存储的营收增速有望达到行业及同业增速的 6 倍。”
增长动能究竟源自何处
长江存储的增长势头很大程度上源于其两年前尚鲜少涉足的领域:面向 AI 数据中心的企业级 SSD。
Counterpoint Research 研究总监 MS Hwang 表示:“长江存储抓住了价格上涨和国内需求量上升的双重上行周期机遇,但此前一直未能充分获取企业级SSD的溢价。我们预计其服务器相关业务的营收占比将从 2024 年的几乎为零,增长至 2028 年的近 39%。其关键战略在于与群联电子(Phison)、大普微(DapuStor)、慧荣科技(Silicon Motion)、得瑞领新(DERA) 和 平头哥(T-Head) 建立主控芯片合作伙伴关系,同时深化与华为这一重要国内企业客户的合作。更关键的问题在于,长江存储能否将此转化为中国以外客户的设计导入机会,而不仅仅是国内超大规模云服务商。这将为该公司挑战行业领军者三星提供进一步动力。”
竞相认可的技术优势
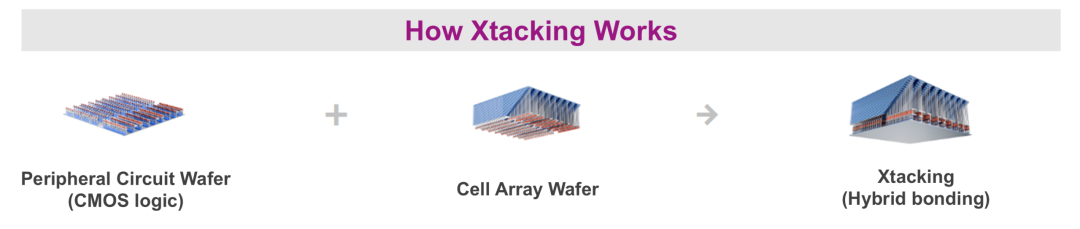
长江存储排名持续上升的背后,是其自主研发的 Xtacking 架构。该架构在两片独立的晶圆上分别制造存储阵列和外围逻辑电路,随后将两者键合在一起,使每一层都能采用最适合各自需求的制造工艺。
Counterpoint Research 研究副总裁 Neil Shah 表示:“在长江存储武汉总部的一楼,设有一面展示其自主知识产权的实体‘专利墙’。Xtacking 等创新技术使长江存储能够利用成熟的、而非最尖端的光刻设备持续增加存储层数。在美国出口管制限制其获取先进设备的背景下,这构成了一项重要优势。这种技术优势极具分量的印证——这是鲜有中国挑战者能企及的成就:全球最大的NAND 制造商三星电子于 2025 年 2 月获得了长江存储 Xtacking 专利的授权许可。”
这一技术优势背后还有广泛的研发投入作为支撑。根据长江存储 IPO 招股书, 2023 年至 2025 年累计研发投入达到 142 亿元人民币,占营收比例超过 5%;研发人员共计 4,796 人,占员工总数的 30% 以上;已获授权的发明专利达 5,611 项。
将 Xtacking 技术延伸至 DRAM
长江存储的下一步布局,是将 Xtacking 技术优势从 NAND 延伸至 DRAM——这是一个其此前从未实现规模化量产的市场。自 2025 年 10 月以来,长江存储一直在其第二座晶圆厂进行第二代 16Gb LPDDR5 芯片的研发与测试工作,数据传输速率为 7,500 MT/s,月产能约为 5,000 片晶圆,且未采用高介电常数金属栅极(HKMG)技术。与此同时,该公司正在研发一款速度更快、数据传输速率达到 9,600 MT/s 的版本。该版本采用垂直沟道晶体管(VCT)4F² 存储单元架构,属于更为根本性的架构重新设计。如果该产品达到预期性能目标,计划将在第三座晶圆厂实现量产。
Shah 表示:“从长远来看,长江存储的技术路线图指向 3D DRAM,即存储单元垂直堆叠而非平面排列。Counterpoint Research 预计,这一技术转型将有利于像长江存储这类拥有成熟晶圆键合技术的企业。”
Counterpoint Research 持续关注四大方向
DRAM 业务进展:长江存储采用 VCT/4F² 架构、目标速率为 9,600 MT/s 的 LPDDR5 产品,能否通过产品认证,并按计划在第三座晶圆厂实现量产;以及其 3D DRAM 路线图的成型速度。此前开发的 7,500 MT/s LPDDR5(第二代)产品目前仍处于第二座晶圆厂的研发与测试阶段,暂无量产计划。
企业级 SSD 在中国以外的市场拓展:服务器相关业务营收占比预计将从 2024 年接近于零升至 2028 年的约 39%。后续需关注其主控芯片合作伙伴生态及与华为的合作关系能否转化为中国以外客户的设计订单,而不仅限于国内超大规模云服务商。
出口管制升级:长江存储自 2022 年 12 月起被列入美国实体清单。目前,一项待审议的美国法案《MATCH 法案》明确提及长江存储,针对其技术路线所依赖的深紫外(DUV)光刻、刻蚀及沉积设备实施限制。
产能建设:长江存储在实现其既定长期目标方面的进展,即月产能达到约 50 万片晶圆(含 DRAM)并占据全球 NAND 市场 20% 的份额(目前出货量份额为 16.5%)。
全部评论