重点内容速览:
1. 高速电链路:国产DSP已开始销售,驱动与TIA仍要看联合验证
2. 光芯片:美、日厂商占主导,自主可控和国产替代进程提速3. MCU与模拟器件
芯查查在上一篇的《看懂800G光模块,先从这五类芯片开始》沿着收发链路,梳理了PAM4 DSP、激光器驱动、光芯片、TIA、MCU、电源和温控器件。文章里面也特别提到,大部分的关键器件还是以国际供应商为主,国产供应商目前还不算多,末尾也留了一个问题,国内有哪些公司推出了光模块相关的芯片呢?
其实在不久前结束的2026年光博会上,我们就看到了不少国内供应商展示的新产品。例如橙科微电子展示了800G和1.6T光模块DSP;优迅股份展示了高速收发前端芯片;兆易创新将MCU放进了800G QSFP-DD模块方案;国民技术和思瑞浦等半导体厂商也展示了其用于光模块的芯片产品等等......芯查查继续沿着上一篇文章的思路,看看国产器件在光模块内究竟走到了哪一步?
高速电链路:国产DSP已开始销售,驱动与TIA仍要看联合验证
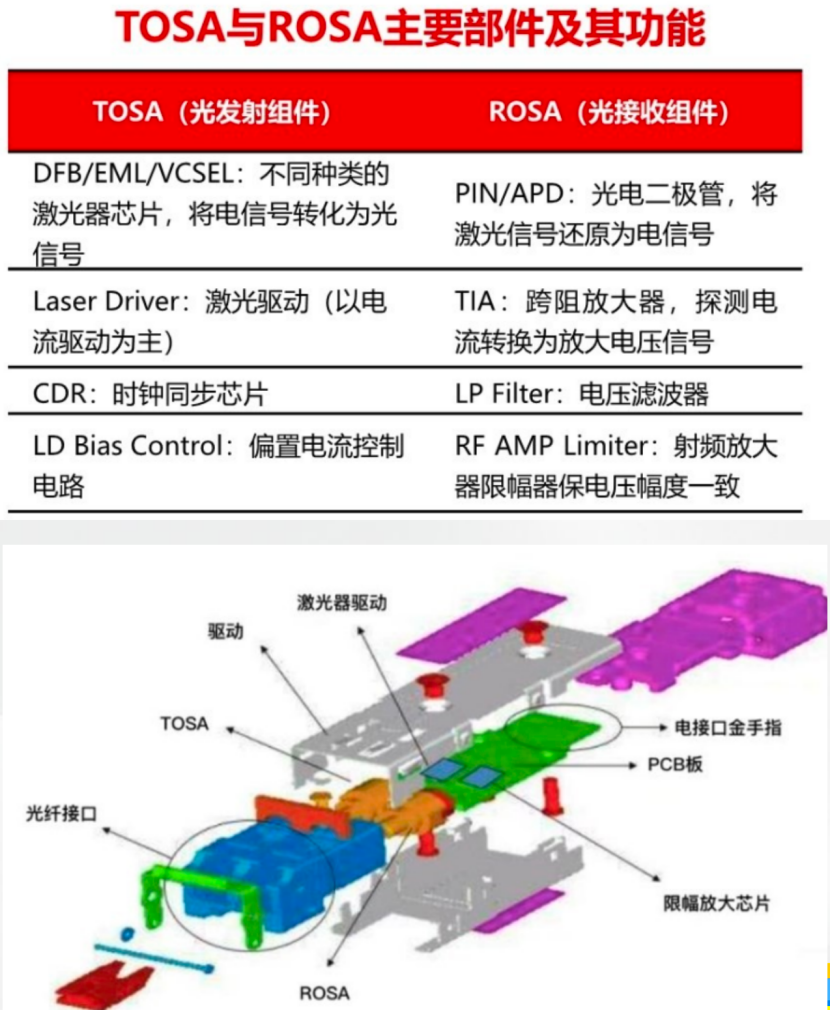
一般来说,完整的光模块DSP要处理高速模数转换、均衡、时钟恢复、PAM4判决、前向纠错(FEC)和通道映射等。目前PAM4光模块DSP的主要供应商为Marvell、博通、Credo和MaxLinear。不过最近值得关注的产品还包括Cisco/Acacia的Kibo和高通的Dragonfly O200。
其中Marvell公开的Spica系列面向800G光收发模块,其Perseus系列还集成了TIA和激光器驱动,不久前Marvell还展示了其2nm、400G/lane PAM4技术,指向下一代更高总速率光互连;MaxLinear的MxL93682则是集成驱动器的8✕100G、800G PAM4 DSP,可适用于DR8、2✕FR4方案,其集成了VCSEL驱动的KeystoneMM/MxL93684已经在美国及亚洲主要大客户中量产,而针对1.6T的Rushmore系列产品正在送样。
国内的供应商则包括橙科微电子、集益威和中兴微电子。其中,据芯查查了解,橙科微电子的主要特点是把DSP与激光器驱动集成到单芯片中,覆盖不同激光器和硅光方案。国家信息光电子创新中心确认与橙科微电子合作完成全国产芯片50G模块,并通过了光器件厂商认证,且有媒体确认其50G产品已经出货。其100G、400G、800G产品在2025年接受媒体采访时确认会在2025年内量产。在2026年光博会上,橙科微电子展示了S800E oDSP和S1600E oDSP系列芯片。
集益威在其科创板招股说明书中将oDSP与Retimer分列,在2025年oDSP的收入为230.43万元,占主营业务收入的0.59%;同期Retimer收入为1.65亿元。这证明国产oDSP已经出现商业销售,虽然规模不大,但已经实现量产。在招股书中还提到,集益威的oDSP产品已经导入多家头部光模块厂。
中兴微电子的CSP3支持800G相干处理,支持最高112G SerDes,目标应用场景为400G 16QAM和800G 16QAM,支持QSFP-DD和OSFP封装。
激光器驱动和TIA的进度则需要关注联合调试。例如优迅股份在2026年业绩说明会上表示,面向400G/800G的单波100G芯片完成回片测试并向主流模块企业送样;其在2025年深圳光博会现场演示了800G VR8与硅光DR8方案。
这里还有一个架构变化值得关注。传统重定时光模块可以由DSP吸收部分链路损伤,而线性可插拔光学(LPO)方案会把更多模拟链路压力留给激光器驱动、TIA、主机SerDes与板级通道。中晟微电子在2026年深圳光博会上展出的LST1254W/S标明支持LPO,但这并不意味着拿掉DSP就能直接装进任何交换机端口。模块厂还需要与主机侧联合确认通道损耗、均衡余量、互通性和测试规范。国产模拟前端的机会因此增加,验证工作也随之变得更依赖系统环境。
光芯片:美、日厂商占主导,自主可控和国产替代进程提速
光芯片是现代光通信器件核心元件,激光器芯片(LD)和探测器芯片(PD)合称为光芯片。按照出光结构的不同,激光器芯片可进一步分为边发射芯片和面发射芯片,边发射芯片包括FP、DFB和EML芯片,面发射芯片主要包括VCSEL芯片。
全球范围内,美、日知名企业能够覆盖光芯片到模块的各个环节,提供光通信组件、模块等后端产品及整体解决方案,海外厂商主要包括美国的 Coherent(高意)、Lumentum(朗美通)、Broadcom(博通)、MACOM,以及日本的 Sumitomo(住友电工)、Mitsubishi(三菱电机)等。Coherent、Lumentum、Sumitomo 等国际领先厂商起步早、发展时间长、技术积累丰富,较早占据了光芯片市场的主导地位。同时,随着龙头企业之间的并购重组,行业呈现向头部厂商集中的趋势,进一步巩固了市场地位。
不过,近年来,国内光通信行业在自主可控、国产替代方面进程持续提速,产业链垂直整合趋势越来越明显。行业竞争的核心逐步从传统价格、产能竞争,转向了核心技术创新能力与规模化、高品质交付能力的综合比拼,技术壁垒与头部集中效应开始凸显。
国内光芯片厂商主要分为专业光芯片厂商、综合光通信厂商及光芯片模块一体化厂商。其中,专业光芯片厂商系专门从事光芯片研发、生产、销售的企业,代表性企业包括源杰科技、长光华芯、武汉敏芯等;综合光通信厂商系除光芯片以外,业务范围还覆盖有源及无源光器件、下游光设备及终端产品、光纤光缆等产业的综合型光通信企业,代表性企业有华为海思、纳真科技、仕佳光子等;光芯片模块一体化厂商系以光模块生产制造为主业,同时向产业链上游拓展,具备一定光芯片生产能力的企业,代表性企业有光迅科技、海信宽带及东山精密收购的索尔思光电等。
在EML芯片方面,EML凭借其优异的高频性能和成熟的产业链,仍是当前800G/1.6T光模块的主力光源。以Lumentum、Broadcom等为代表的国际顶尖光通信芯片厂商已实现单通道100G EML芯片量产供货,以及单通道200G EML芯片成熟应用;中国代表性企业如源杰科技、长光华芯等均已具备单通道100G EML产品量产能力,并加速向单通道200G EML产品迭代。
在大功率CW激光器方面,随着光模块速率向1.6T及更高速率迈进,传统分立式方案在通道集成度与功耗方面面临瓶颈,硅光技术的优势日益凸显。目前,国内外主流企业均已实现70mW/100mW大功率CW激光器量产,更高功率的150mW/300mW产品正加速迭代,以满足下一代高速光模块对光源性能的严苛要求。
MCU与模拟器件
芯查查上一篇文章中曾提到的MCU、存储、电源和温控,在光模块里承担上电、诊断、校准与稳定工作等任务。它们不直接处理800G/1.6T数据,却决定模块是否能被交换机识别,以及高温、热插拔和供电扰动下能否保持性能。
拿MCU来说,光模块MCU的主要供应商包括国际供应商ADI、ST、Silicon Labs和TI等;国内供应商中,已经有明确光模块产品与型号的供应商包括兆易创新、小华半导体、国民技术、航顺和中微半导等。
其中,ADI用在光模块中的MCU产品的突出特点是把精密模拟监测、模拟输出、管理接口和可靠性功能放在了同一颗控制器中。常用的型号包括ADuCM320、ADuCM410、ADuCM430/431/432/433系列MCU。
国内供应商中,兆易创新的产品覆盖较为完整,从传统模块到高速模块均可覆盖。例如其GD32E230可用于PON等成本敏感型应用;GD32E232应用于10G PON、25G前传及较低速互连;GD32E501系列常应用与中高速光模块,且已经有多年应用积累;GD32E511系列主要应用于高速光模块;GD32E512是2026年推出的高速光模块专用产品,采用了FCCSP小封装;GD32252也是2026年新推出的产品,不过主要面向低速光模块产品。
小华半导体的HC32F472针对模拟、接口和小封装进行了设计,是其针对高速光模块的新产品。
国民技术的N32H493系列据称已经在多家光模块器件及设备配套厂商推进导入,同时它们还披露了其N32H5下一代的布局,将会采用Cortex-M33、2MB Flash和I3C。
航顺在其官网明确将HK32ALG32列为了光模块专用MCU产品,该产品属于Cortex-M0产品线。
中微半导早在2023年12月就明确指出其BAT32G113系列MCU是面向光模块等空间受限应用而推出,并强调集成DAC可减少外置器件。
光模块中的模拟器件主要分为两组:一组是直接承载高速数据的TIA、激光/调制器驱动、线性或限幅放大器;另一组是供电和控制辅助器件,包括DC/DC、LDO、负载开关、激光偏置、APD偏置、TEC温控,以及监测用运放、ADC/DAC等。
高速TIA与驱动的国际厂商主要有Semtech、MACOM、Marvell和瑞萨电子;国内供应商为优迅、芯耘光电、英思嘉等。
其中,优迅的公开型号比较丰富,从PON、10G、25G到PAM4和相干前端都有覆盖。该公司在2026年5月披露,其800G硅光驱动、TIA正在客户验证;1.6T相关产品也处于研发与样品测试阶段。
芯耘光电宣称其四通道Limiting TIA芯片XY5324-BT7、四通道DML驱动XY5224DD-BT、以及四通道CDR芯片XY5124已经规模量产,并被国内部分主流模块厂采用。
英思嘉官网目前描述其产品覆盖2.5G至1.6T.
在电源、激光偏置和温控等模拟器件方面,国际供应商包括ADI、TI、MPS等,国内供应商则有圣邦微、思瑞浦、艾为等。
其中,思瑞浦的TPAFEA003A/B把激光器偏置、Heater控制、采样与多路DAC集中到一颗芯片,适合硅光模块狭小的板级空间;其资料称CPO/NPO与外置光源方案已完成客户验证。
在微型/超微型半导体致冷器(TEC)方面,富信科技在2026年9月公告中称,用于400G和800G高速光模块的Micro TEC实现批量供货,1.6T产品为小批供货,CPO产品处于送样验证。
结语
由此可见,光模块内的芯片产品的国产替代已走过“有没有产品”的阶段,但不同环节相差很大:光芯片和Micro TEC有面向400G/800G模块的批量供货披露;集益威的oDSP已有收入,却仍处于公开可见规模较小的阶段;优迅的单波100G前端芯片可核实到送样和方案演示;兆易创新、国民技术、思瑞浦展示了具体模块管理与模拟方案。
对于准备导入国产器件的硬件工程师,最有效的核对顺序是:先锁定DR8、2×FR4等光学方案,以及单通道速率、距离和封装;再将DSP、驱动/TIA与光芯片配对,测眼图、发射光功率、接收灵敏度和误码率;随后验证MCU、启动与故障处理,检查电源噪声、热裕量等;最后把高低温、热插拔、寿命与多批次一致性带入试产。
全部评论