根据TrendForce集邦咨询最新存储器产业研究,2026年第二季由于Conventional DRAM(一般型DRAM)合约价显著上涨,推升整体DRAM产业营收季增59.5%,近1,547.3亿美元。
随着LLM模型训练、AI推理刺激AI Server需求,HBM3e、LPDDR5X和高容量RDIMM出货同步成长,Agentic AI应用则带动各容量规格的RDIMM拉货。供给方面,原厂库存处于谷底、且新增供给优先满足Server应用,第二季整体DRAM位元出货量小幅成长。
观察影响第三季营收的重要因素,单季位元出货量将持续小量增加,价格则因部分大容量RDIMM需求转至中低容量产品,加上PC与智能手机客户对涨价的承受能力有限,预估Conventional DRAM价格季增幅度缩减至13-18%,以原厂大幅收敛供给的Consumer DRAM涨幅最高。
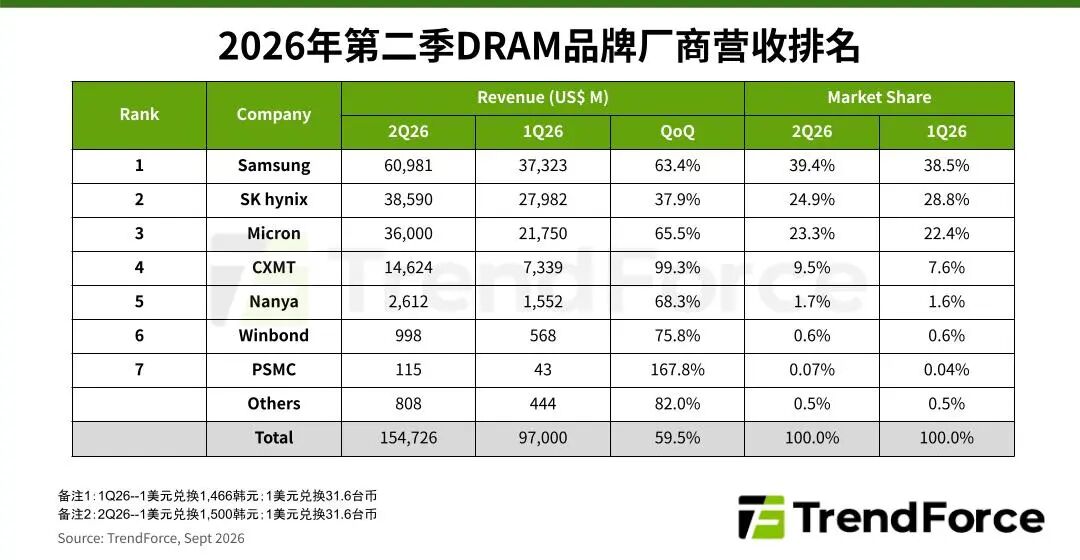
TrendForce集邦咨询表示,Samsung(三星)因率先导入HBM4量产并出货,第二季位元出货量季增幅度居三大原厂之首;且平均销售单价(ASP)大幅提升,季度营收达609.8亿美元,季增63.4%,以39.4%的市占率排名第一。
营收第二名为SK hynix(SK海力士),由于其HBM占公司整体出货位元比重为三大原厂中最高,ASP增幅受限,第二季营收季增37.9%,上升至385.9亿美元,市占则小幅下滑至24.9%。
Micron(美光)在产能受限下,产品组合持续偏向高单价的Server DRAM,第二季营收季增达65.5%,上升至360亿美元,市占率也略微成长至23.3%。TrendForce集邦咨询指出,三大原厂2026至2027年主要通过加速升级先进制程以提高位元供给,投片规模的扩张则借由优化生产流程、收购洁净室,以及从其他产品线调动洁净室空间达到小幅上修。
相对而言,Nanya(南亚科)、Winbond(华邦电子)、PSMC(力积电)等厂商主攻成熟制程产品,第二季动能持续由前三大厂商转换制程后无法满足的需求支撑。Nanya的DDR4、DDR3合约价显著提高,整体营收季增达68.3%,来到26.12亿美元。Winbond营收则季增75.8%,成长至9.98亿美元。
PSMC营收计算以其生产的Consumer DRAM产品为主,第二季来到1.15亿美元,季增幅高达167.8%。若加上代工营收,则季增54%。预计待其取得Micron制程技术授权后,将积极启动下一波供给扩张。
全部评论