日本半导体材料,正在迎来一场重量级整合。
11月9日,日本三井化学(Mitsui Chemicals)正式宣布,将以1.84万亿日元、约合116亿美元的交易价值,收购日本半导体材料巨头JSR。日本政策投资银行(DBJ)将参与共同投资,出资2000亿日元。
这不仅是一次大型企业并购,更是日本半导体材料产业的一次战略重组。
三井化学希望借助JSR在先进光刻胶、半导体材料研发和全球客户资源方面的优势,进一步扩大自身在晶圆制造前道、先进封装以及光学材料领域的布局。
三井化学已经明确提出,将JSR打造为集团ICT业务的核心,通过技术、客户、产品和研发资源整合,建立一家能够与全球顶级企业竞争的日本本土半导体材料平台。
从光刻胶到先进封装材料,日本半导体材料产业正在加速整合。
800亿!日本半导体材料巨头易主
根据三井化学11月9日发布的官方公告,公司已经与日本产业革新投资机构(JIC)旗下JIC Capital管理的投资基金签署股份收购协议。
此次收购涉及JSR全部普通股,交易总价值预计为1.84万亿日元,约合116亿美元。具体包括:
股权价值:1.3921万亿日元。
有息负债及其他项目:约4479亿日元。
总交易价值:1.84万亿日元。
其中,日本政策投资银行DBJ将参与共同投资,出资2000亿日元。交易完成后,三井化学预计将持有JSR全部表决权。
此次交易的卖方,是日本政府背景的产业投资机构JIC旗下基金。
2024年,JIC曾推动JSR私有化,并将其纳入日本半导体产业重组计划。如今,JSR再次迎来重要股权变化,正式进入三井化学的产业版图。
按照目前公布的计划,交易预计于截至2028年3月的财年下半年完成,仍需通过日本及海外竞争法、外资投资监管等相关审批。
这意味着,日本半导体材料产业又一轮资源整合,正在进入实质性阶段。
JSR到底有多强?全球光刻胶第二
三井化学为什么愿意付出116亿美元收购JSR?
核心原因在于JSR在全球高端半导体材料领域的技术积累和市场地位。
JSR成立于1957年,是日本重要的高端半导体材料供应商,业务覆盖半导体材料、显示材料和光学材料等领域。其中,光刻胶是其核心业务之一。
根据三井化学官方收购说明会披露的数据,JSR在全球光刻胶市场排名第二,并且是唯一一家能够同时提供EUV化学放大型光刻胶(CAR)和金属氧化物光刻胶(MOR)解决方案的企业。
这意味着JSR不仅拥有成熟的光刻胶产品,还在下一代EUV光刻材料领域具备重要技术储备。
从产品布局来看,JSR的半导体材料已经覆盖晶圆制造前道、后道以及先进封装相关环节。主要产品包括:
- ArF光刻胶:用于先进半导体制造中的光刻工艺。
- EUV光刻胶:服务于先进制程的极紫外光刻。
- 金属氧化物光刻胶(MOR):面向下一代EUV光刻技术。
- 多层材料:用于先进光刻工艺。
- CMP抛光材料:用于晶圆平坦化工艺。
- ALD/CVD前驱体:用于先进薄膜沉积工艺。
- 厚膜光刻胶:面向先进封装及相关制造工艺。
- 再布线层材料:服务于先进封装。
从收入来看,JSR电子材料业务2025财年销售额达到1960亿日元,高于2024财年的1579亿日元。
这也是三井化学愿意大手笔收购JSR的重要原因:它买到的不仅是光刻胶业务,而是一套覆盖多种半导体制造环节的高端材料产品组合。
两大材料巨头合体!从晶圆前道到先进封装
这笔交易真正的战略价值,在于双方产品组合具有明显互补性。
三井化学并不是半导体材料领域的新玩家。
其在光罩保护膜(Pellicle)、晶圆保护胶带、硅烷材料及相关光学材料方面已经建立了市场基础。
JSR则拥有先进光刻胶、CMP浆料、多层材料和ALD/CVD前驱体等产品。
双方整合后,主要形成三个方向的协同。
第一,前道材料整合。三井化学拥有MITSUI PELLICLE等产品,JSR拥有先进光刻胶技术。双方希望整合客户资源和研发能力,重点加强先进光刻胶及其他前道材料开发。
第二,后道与先进封装材料整合。三井化学拥有ICROS Tape等晶圆加工保护材料,JSR拥有厚膜光刻胶及再布线层材料。双方可以围绕先进封装、晶圆加工和高密度封装开发新的材料产品。
第三,全球客户与供应链整合。三井化学希望将自身的全球业务平台,与JSR长期积累的全球半导体及光学产业客户关系结合起来,扩大交叉销售机会,强化全球研发和供应体系。
双方未来的竞争不再局限于某一种材料,而是希望建立覆盖更多半导体制造环节的综合材料平台。
三井化学还为这次整合设定了明确的商业化目标:到2035财年,实现每年约400亿日元的新增利润,其中销售协同和成本协同各贡献约200亿日元。
销售增长主要来自扩大前道、后道及先进封装材料市场份额,拓展光学材料业务,以及推出3D和高密度封装相关新产品;成本协同则主要来自总部职能、研发活动和全球运营基地优化。
这场并购最终能否成功,关键在于技术互补能否转化为客户导入和真实订单。
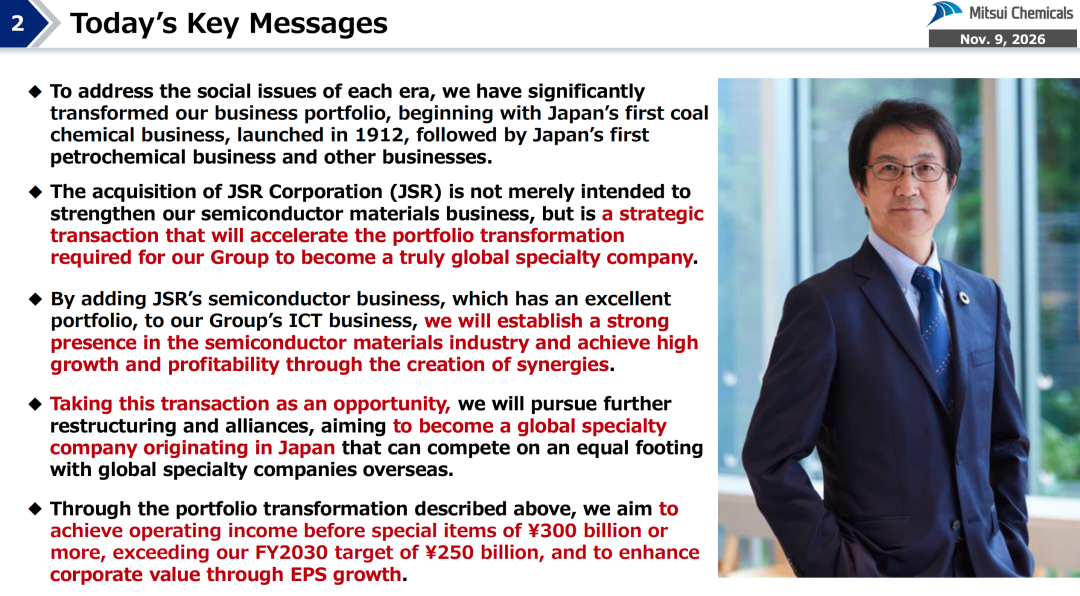
不只是收购JSR!三井化学正在重构整个集团
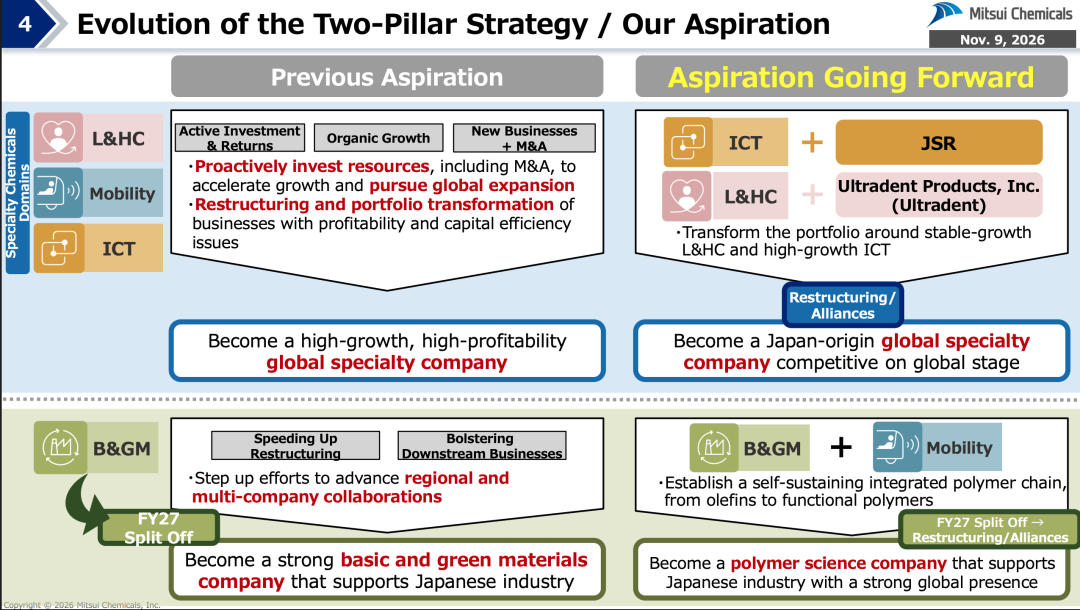
如果只看JSR收购,很容易低估此次交易的战略意义。三井化学正在进行一场更大规模的业务组合转型。
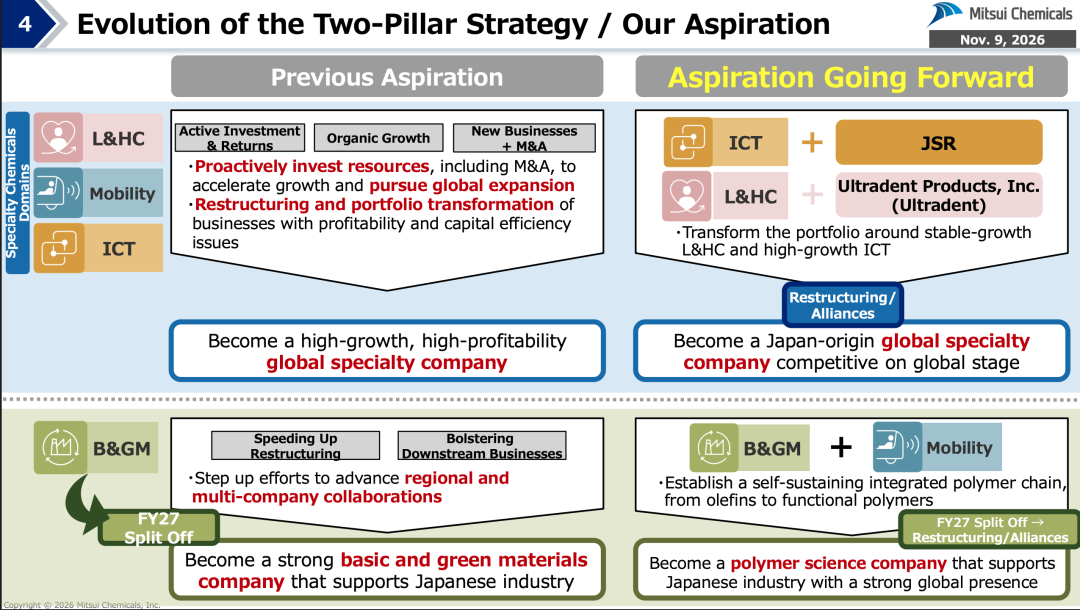
根据11月9日CEO战略说明会,三井化学过去采取双支柱战略:
一是特种化学品业务,包括医疗健康(L&HC)、移动出行(Mobility)和信息通信技术(ICT)。
二是基础与绿色材料业务(B&GM),主要涉及石化及基础材料。
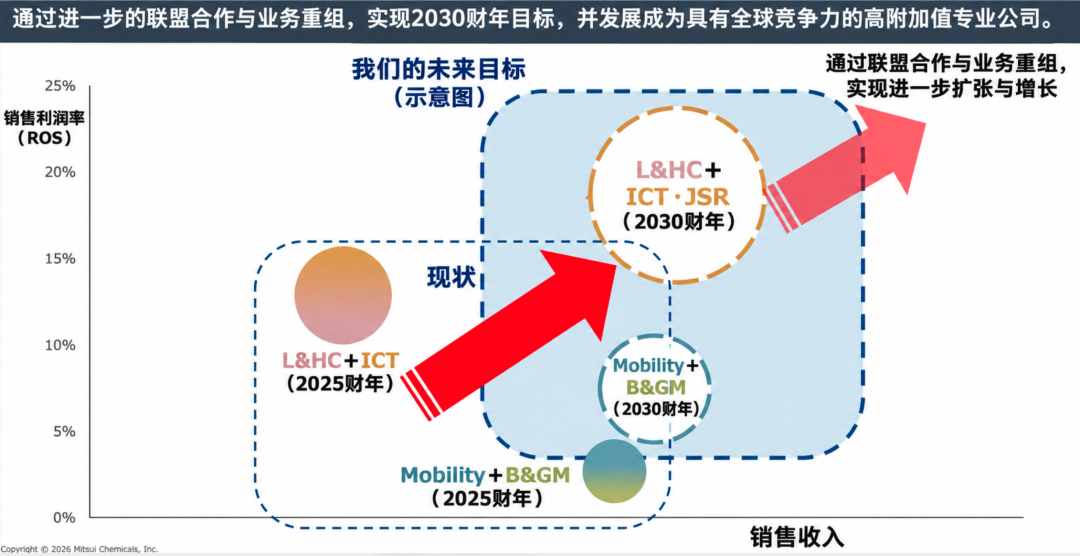
未来,三井化学希望将更多资源集中到增长潜力更高的ICT业务,以及具备稳定增长能力的医疗健康业务。
其中,JSR将成为ICT业务的核心。
与此同时,三井化学还计划调整基础与绿色材料业务的分拆范围,将移动出行业务也纳入考虑,推动基础材料与功能聚合物业务整合,打造具有全球竞争力的聚合物科学企业。这是一场从传统化工向高附加值特种材料转型的战略调整。
三井化学的最终目标,是成为一家立足日本、能够与全球特种化学品巨头正面竞争的企业。
日本半导体材料产业,正在重新洗牌
这笔交易放在日本半导体产业的大背景下,意义更加明显。
日本在半导体产业链中长期拥有重要优势,尤其是在光刻胶、光罩保护膜、电子化学品、硅片、CMP材料及高端封装材料等领域。
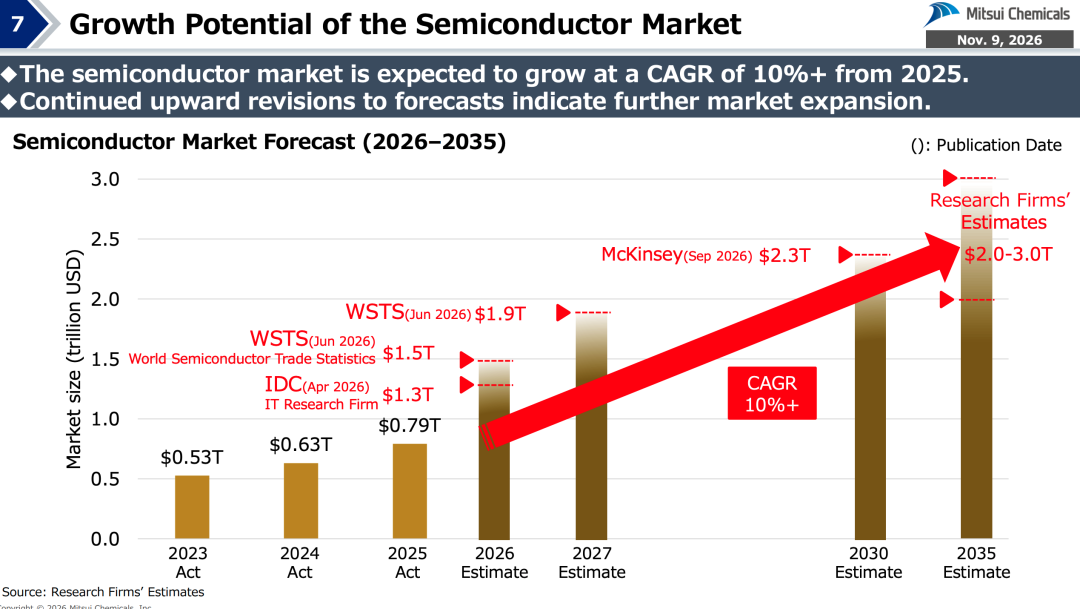
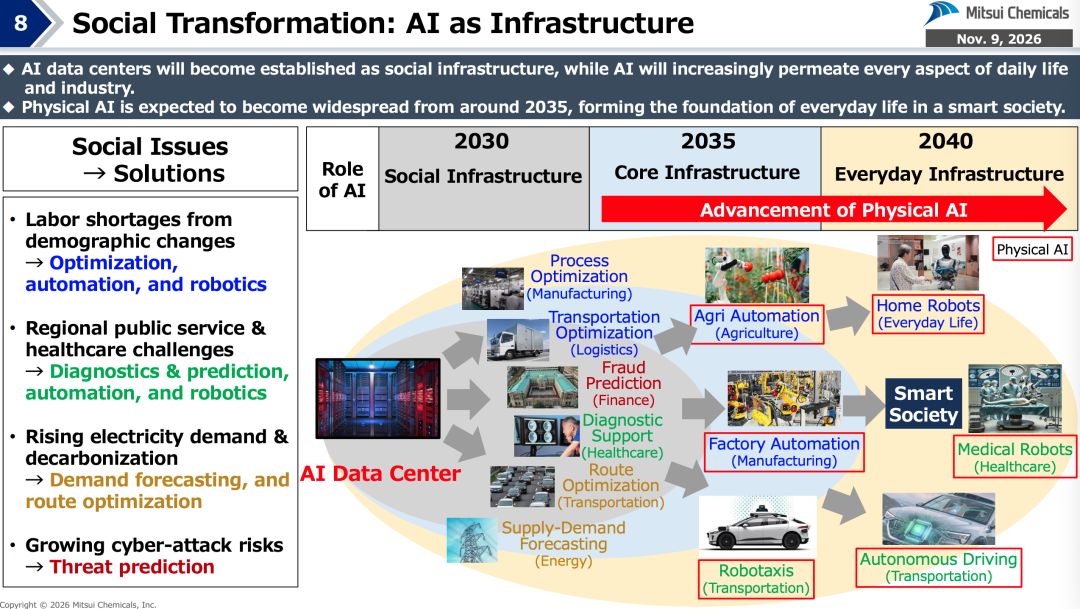
但随着全球AI产业加速发展,先进制程、HBM、Chiplet和3D封装对材料性能提出了更高要求。
半导体材料竞争已经从单一产品竞争,逐渐转向技术组合、客户认证、研发投入、全球供应能力和长期协同开发的综合竞争。
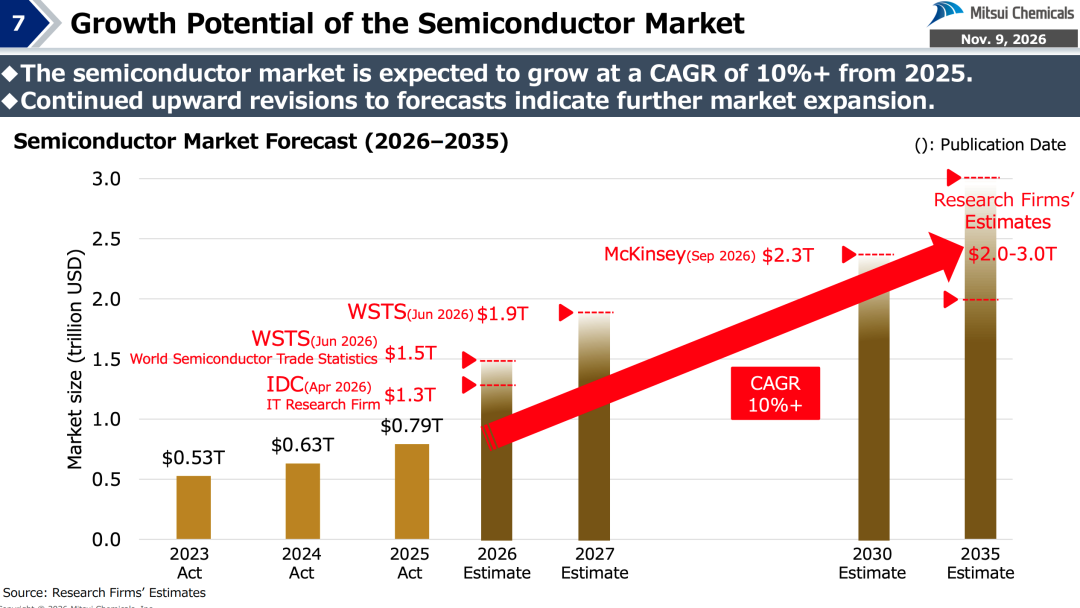
三井化学收购JSR,正是这种产业趋势的体现。
日本并没有停留在单家企业的技术突破,而是希望通过资本运作、产业整合和研发资源集中,打造更具规模的半导体材料平台。
116亿美元,买的不只是一家光刻胶企业
116亿美元,买下的不只是一家光刻胶企业。
三井化学真正希望获得的,是JSR在先进光刻胶领域的技术能力、全球客户资源、研发体系,以及与自身Pellicle、晶圆保护材料和先进封装材料形成的协同效应。
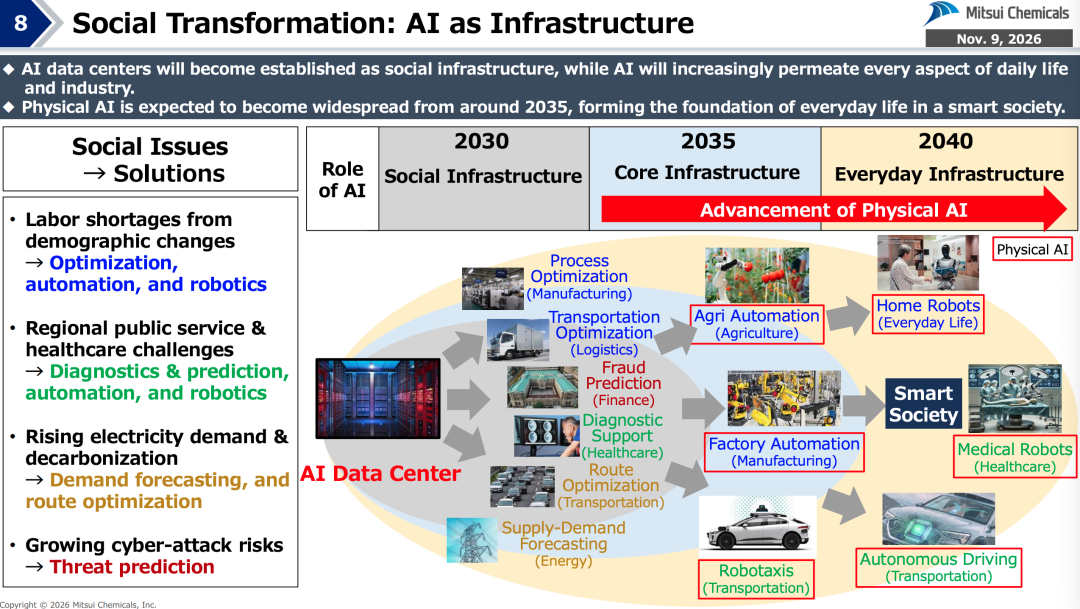
这笔交易也说明,AI时代半导体产业的竞争边界正在发生变化。
过去,市场关注的是谁拥有最先进的芯片设计、谁掌握最先进的晶圆制造工艺。
如今,材料、设备、封装、光互连和能源供应,都正在成为决定产业竞争力的重要环节。
但116亿美元的收购能否换来真正的全球竞争力,最终还要看技术创新、客户导入、产品认证和商业化成果。
全部评论